Marca del Grupo Kontactalia 93 242 69 55 · Empresa inscrita en el Banco de España · D238
Equipo · Kontactalia Finance

Nuestro equipo

Dos personas con nombre, apellidos y acreditación oficial atienden cada operación de Capital Privado MB: estudian el expediente, coordinan con los fondos y acompañan al cliente hasta la firma ante notario.

EL EQUIPO

Las personas que estudian y firman cada operación

Kontactalia Finance es una sociedad pequeña a propósito: cada expediente lo lleva una persona de principio a fin, no un departamento. Cada una tiene su propia página para que usted pueda conocerla antes de llamar.

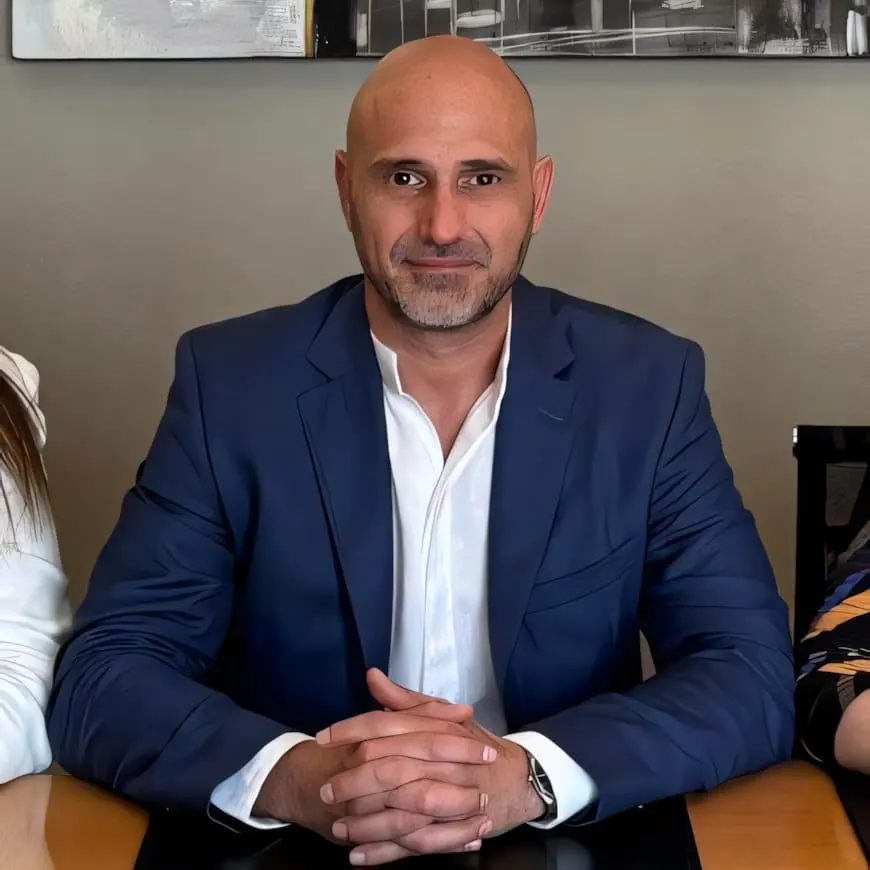
Alejandro Melero García, CEO y socio fundador de Kontactalia Finance

Alejandro Melero García

CEO y socio fundador de Kontactalia Finance · fundador del Grupo Kontactalia (2009). 17 años en financiación alternativa con garantía inmobiliaria. Asesor Financiero Certificado en Crédito Inmobiliario (LCCI) por EFPA España (código GhHwldoSXMZJ). Autor y revisor del contenido normativo de esta web y responsable de las operaciones que salen de lo habitual.

Conocer a Alejandro →
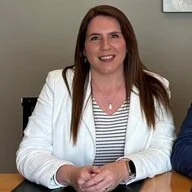
Esther Sora Margalef, asesora acreditada EFPA/LCCI de Kontactalia Finance

Esther Sora Margalef

Asesora acreditada EFPA/LCCI (código PiEqmJtNgNPO, certificado 11/02/2026). Estudia la viabilidad de cada operación (garantía, capacidad de devolución y documentación) y coordina la relación con notarías y fondos hasta la firma.

Conocer a Esther →
CÓMO TRABAJAMOS

Cómo se reparte el trabajo, de la llamada a la firma

  • Primer contacto. Le llamamos en menos de 24 horas, escuchamos el caso y le indicamos qué documentación hace falta: DNI o CIF, nota simple del inmueble, justificantes de ingresos o cuentas de la sociedad.
  • Estudio de viabilidad (24-48 h). Se analiza la garantía, la capacidad de devolución y la salida de la operación. Cuando el expediente sale de lo habitual (empresa, herencia con varios herederos, subasta con fecha), Alejandro lo revisa personalmente.
  • Estructuración y oferta. Se construye la propuesta (importe, plazo, TIN, TAE y coste total de financiación) y se remite a los fondos de deuda, family offices o inversores institucionales con los que tenemos convenio.
  • Oferta por escrito. Recibe la FEIN, o la oferta vinculante en operaciones mercantiles, con el periodo de reflexión de la Ley 5/2019 cuando firma un consumidor.
  • Firma ante notario. Se coordina la tasadora, la notaría elegida por el cliente y, si los hay, los certificados de deuda de acreedores anteriores. La firma se hace ante el notario que usted elija.
QUÉ ESPERAR

Qué puede esperar del equipo

Los dos figuran como asesores acreditados en crédito inmobiliario por EFPA España (códigos verificables GhHwldoSXMZJ y PiEqmJtNgNPO), la acreditación que exige la Ley 5/2019 para asesorar en préstamos hipotecarios a consumidores. Ninguna operación se cierra sin condiciones por escrito, y ningún pago se pide antes de la firma ante notario.

La misma persona que estudia el expediente es la que responde después de la firma, ante una amortización anticipada, un certificado de deuda o cualquier duda sobre la cuota. El equipo atiende desde la oficina de Barcelona, de lunes a viernes, de 9 a 14 h y de 15 a 18 h, aunque la mayor parte del trabajo con el cliente se hace por teléfono y a distancia: la firma es el único trámite presencial, y se realiza en la notaría que el cliente elija en su propia ciudad. La empresa, sus registros y sus datos societarios están descritos con detalle en quiénes somos, y puede escribirnos o llamarnos desde contacto.
¿Hablamos de su operación?

Cuéntenos su caso: le decimos si encaja, en 24-48 h y sin compromiso.

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tiene, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.