Marca del Grupo Kontactalia 93 242 69 55 · Empresa inscrita en el Banco de España · D238
Torres de oficinas de cristal iluminadas por el sol: invertir en capital privado con garantía hipotecaria
Inscrita en el Banco de España · D238 · REEIF 439/2013

Inversiones de capital privado

Actualizado: octubre 2026

En Capital Privado MB estructuramos inversiones en préstamos hipotecarios de capital privado para inversores particulares, empresas y patrimonios familiares que quieren obtener ingresos por intereses. Presentamos cada operación con su garantía inmobiliaria, plazo, costes y riesgos para que usted valore dónde invertir su capital.

Solicitud de información para inversores

Cuéntenos su capital disponible

Sin compromiso · confidencial · respuesta en 24-48 h

Indíquenos su nombre.

Necesitamos un teléfono de contacto.

Indique un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Gracias. Hemos recibido su solicitud

Un asesor revisa su perfil y le contacta en 24-48 h para explicarle qué operaciones encajan con su capital y su plazo, sin compromiso.

Capital Privado MB es la marca de Kontactalia Finance, S.L. especializada en préstamos de capital privado con garantía hipotecaria para particulares, autónomos y empresas. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas de Concesión de Créditos Hipotecarios e Intermediación Financiera (REEIF, n.º 439/2013).

CÓMO LO HACEMOS

Cómo gestionamos las inversiones de capital privado en Capital Privado MB

Presentamos el préstamo, el prestatario y la garantía para que pueda valorar dónde invertir su capital. Revisamos la tasación, las cargas y el rango de la hipoteca, y explicamos de qué ingresos o venta depende recuperar el capital. La operación concreta fija intereses, plazo y cobros, mediante cuotas o al vencimiento. Recibe una propuesta escrita con costes y riesgos, que repasamos con usted para que comprenda tanto el rendimiento previsto como las posibles incidencias. Si decide invertir, coordinamos la revisión y la firma en la notaría que elija, respetando los plazos legales.

Llámenos o complete el formulario. Estaremos encantados de conocer sus objetivos y acompañarle en la revisión de cada operación, incluidos sus costes y riesgos.

Solicitar información

QUÉ ES

Qué es invertir en capital privado y cómo funciona

Invertir en capital privado es financiar con capital propio, operación a operación, préstamos hipotecarios ya analizados y formalizados ante notario. El inversor cobra el interés pactado por escrito y una hipoteca en primer rango sobre un inmueble tasado responde del capital.

  • Rentabilidad: del 10 % al 13 % anual, el interés del préstamo que figura en la escritura.
  • Garantía: hipoteca en primer rango inscrita a su favor; las cargas anteriores se cancelan en la firma.
  • LTV: hasta el 40 % de la tasación si el prestatario es un particular y el 50 % si es una empresa.
  • Cobro: intereses mensuales por transferencia; capital al vencimiento o en cuotas, de 1 a 20 años.
  • Sin comisiones al inversor: nuestros honorarios los paga la operación.
  • Cada operación llega con su dossier en 24-48 horas: tasación, nota simple, LTV, tipo y plazo.
PARA QUÉ SIRVE

Qué puede conseguir invirtiendo en préstamos con garantía hipotecaria

No hace falta ser inversor profesional. Estas son las razones por las que nuestros inversores financian operaciones, y lo que obtienen en cada caso.

  • Una renta mensual con un inmueble detrás

    Intereses del 10 % al 13 % anual cobrados cada mes por transferencia, sin comprar un piso ni gestionar inquilinos.

    100.000 € al 10 % son 10.000 € brutos al año.

  • Decidir cada operación con el dossier delante

    Tasación, nota simple, LTV, tipo y plazo por escrito en 24-48 horas; usted elige en qué préstamo entra y en cuál no.

  • Repartir el capital en varias operaciones

    Importes desde 15.000 € permiten escalonar plazos y deudores en vez de concentrarlo todo en una sola.

    Cada préstamo es un único deudor y un único inmueble: diversificar es la primera protección.

  • Rentabilidad para la tesorería de su empresa

    Los intereses son ingreso financiero del Impuesto sobre Sociedades, sin inmovilizar el dinero en un activo.

    Financiación privada para empresas →
  • Deuda privada para un family office

    Un rendimiento que no sigue las oscilaciones de los mercados, con cada operación en escritura pública y sin comisión de gestión.

    Consultoría financiera →
  • Coinvertir o recibir operaciones ya analizadas

    Fondos, plataformas e inversores institucionales reciben originación con la garantía estudiada, para financiar solos o en sindicación.

    Coinversión en préstamos →
CONDICIONES

Condiciones para invertir en préstamos de capital privado: rentabilidad, garantía y plazo

Recibirá estas condiciones en el dossier de cada operación y, después, en la escritura.

rentabilidad anual para el inversorDel 10 % al 13 %Es el interés del préstamo, pactado por escrito en la escritura
comisiones al inversorNingunaNuestros honorarios los paga la operación; los impuestos, el inversor
LTV del préstamoHasta el 40 % o el 50 % de la tasaciónDesde el 25 % y hasta el 40 % si el prestatario es un particular; hasta el 50 % si es una empresa
garantíaHipoteca en primer rangoInscrita a su favor; las cargas anteriores se cancelan en la misma firma
plazoDe 1 a 20 añosSolo intereses con capital al vencimiento, o cuotas constantes
cobro de interesesMensualPor transferencia, según el calendario de la escritura
dossier de cada operaciónEn 24-48 hTasación, nota simple, LTV, tipo, plazo y cobertura, por escrito
firma ante notarioEn 15-20 díasPréstamo a un particular (Ley 5/2019): FEIN y 10 días de reflexión del prestatario; a una sociedad, en 7-10 días
Costes que debe contarNuestros honorarios los paga la operación, no usted: no hay comisiones al inversor. Los intereses que cobra tributan en su IRPF como rendimientos del capital mobiliario y, si hubiera que ejecutar la garantía, los gastos del procedimiento irían por su cuenta hasta recuperarlos con la venta del inmueble.
Riesgo que debe conocerEl riesgo es el impago del prestatario. Su protección es la hipoteca inscrita a su favor sobre un inmueble tasado, con un préstamo que no supera el 40 % o el 50 % de la tasación; si hubiera que ejecutar, el procedimiento lleva meses y costes que se recuperan con la venta, y la rentabilidad no está garantizada.
CALCULE Y SOLICITE

Calculadora de rentabilidad para invertir en hipotecas privadas

Si le encaja, pida información en el mismo paso: le respondemos en 24-48 horas.

Su inversión en préstamos hipotecarios

Estimación orientativa al instante · solo intereses, capital devuelto al vencimiento

Intereses anuales brutos18.000,00 €
Intereses al mes1.500,00 €
Intereses totales en el plazo54.000,00 €
IRPF orientativo al año3.660,00 €
Neto anual tras IRPF14.340,00 €

Cálculo orientativo con pago de intereses y devolución del capital al vencimiento. Intereses netos de comisiones de Capital Privado MB. IRPF estimado con la escala de la base del ahorro de 2026 aplicada en aislado (19 % a 30 % por tramos); su tipo real depende del resto de sus rentas del ahorro y no incluye la normativa foral. El tipo de cada operación se fija por escrito según garantía, LTV y perfil del prestatario.

Solicitud de información para inversores

Le presentamos operaciones a su medida

Sin compromiso · confidencial · respuesta en 24-48 h

Indíquenos su nombre.

Necesitamos un teléfono de contacto.

Indique un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Gracias. Hemos recibido su solicitud

Un asesor revisa su perfil y le contacta en 24-48 h para explicarle qué operaciones encajan con su capital y su plazo, sin compromiso.

REQUISITOS Y DOCUMENTACIÓN

Requisitos y documentación del inversor

Pueden invertir particulares, sociedades y patrimonios familiares, sin condición de inversor profesional. Lo que cambia es a quién presta: de eso depende si es acreedor directo o entra a través de una entidad inscrita.

Requisitos

Qué comprobamos del inversor

  • El capital y su origen, acreditado (Ley 10/2010).
  • Su horizonte: que no necesitará el capital durante el plazo.
  • Su tolerancia al riesgo: el activo no cotiza y puede impagarse.
  • La forma de invertir: persona física o sociedad, solo o en coinversión.

A quién presta: particular o empresa

  • Prestatario particular: exige inscripción en el Banco de España; usted entra a través de una entidad inscrita, hasta el 40 %.
  • Prestatario mercantil: usted puede ser el acreedor directo, con la hipoteca a su favor, hasta el 50 % y sin LCCI.
  • En los dos casos, analizamos la garantía y coordinamos tasación y notaría.

Primer rango y nota simple limpia

Solo estructuramos operaciones con la hipoteca inscrita en primer rango: si el inmueble tiene una hipoteca previa, el préstamo la cancela en la misma firma. Sirve cualquier inmueble urbano tasado por una sociedad homologada, vivienda, piso alquilado, local, nave u oficina; no trabajamos con suelo rústico.

Documentación

Cinco documentos por su parte, los que exige la ley de prevención del blanqueo, y un dossier por la nuestra antes de que decida nada.

Lo que nos envía usted

  • DNI, NIE o pasaporte; si invierte una sociedad, escritura, CIF y poderes.
  • Justificante del origen de los fondos: extracto, venta, herencia o cuentas.
  • Declaración de titularidad real y formulario KYC/PBC para identificarle y prevenir el blanqueo de capitales; se lo facilitamos.
  • Cuenta bancaria a su nombre en la que cobrar.
  • Última renta o Impuesto sobre Sociedades, si el importe lo requiere.

Lo que recibe de cada operación

  • Tasación de sociedad homologada y nota simple, con titularidad y cargas.
  • Recibe por escrito importe, LTV (porcentaje sobre la tasación), tipo, plazo, forma de devolución y cobertura de la garantía.
  • Perfil del prestatario y finalidad: ingresos o proyecto, y qué se cancela.
  • Borrador de la escritura y precio de subasta pactado, antes de la notaría.
  • Ser inversor profesional no es necesario para invertir en un préstamo con hipoteca.
  • Adelantar dinero no es necesario: entrega el capital en la notaría.
DEVOLUCIÓN

Cómo cobra el inversor y cómo recupera el capital

El préstamo lo devuelve el prestatario; estas son las formas en que usted cobra.

Intereses mensuales por transferencia

Según el calendario de la escritura; en operaciones con carencia o bullet cobra solo intereses hasta el vencimiento.

Capital al vencimiento o en cuotas

En cuotas constantes (sistema francés) o de una vez al final, de 1 a 20 años según la operación; con una sociedad desde 1 M€, 24-36 meses.

Si el prestatario cancela antes

Cobra el capital pendiente y los intereses hasta ese día; la comisión de cancelación, si existe, consta en la escritura.

Si deja de pagar

La hipoteca en primer rango inscrita a su favor permite ejecutar la garantía; el prestatario responde además con todo su patrimonio.

  • Los plazos y la cobertura de cada escenario, en el bloque de riesgos.
PROCESO

Cómo empezar a invertir: de la primera llamada a la hipoteca inscrita a su favor

Cinco pasos; nada se compromete hasta que usted lo confirma por escrito:

  1. 1
    Primera llamada

    Cuéntenos su capital disponible, su plazo y si invierte como persona física o a través de una sociedad.

  2. 2
    Documentación KYC/PBC

    Envíenos su identificación y justificante del origen de los fondos por correo o WhatsApp.

  3. 3
    Le presentamos operaciones estudiadas

    Recibe el dossier en 24-48 h con tasación, nota simple, LTV, tipo, plazo y cobertura de la garantía.

  4. 4
    Usted decide y reserva la operación

    Elige una o varias, con las condiciones cerradas y el borrador de la escritura delante.

  5. 5
    Firma ante el notario que usted elija

    En 7-10 días (con LCCI, unos 15): entrega el capital en la notaría y la hipoteca se inscribe.

Qué ocurre después de firmar

Recibe el seguimiento de la operación: cuotas al día, incidencias y, si las hay, los requerimientos de pago. Al vencimiento el prestatario devuelve el capital y usted otorga la carta de pago; si cancela antes, desde una comisión del 0 %, recupera el capital con los intereses devengados.

Un asesor presenta el dossier de una operación a inversores en una sala de juntas

Si su capital y su plazo encajan, vea los intereses que cobraría o pida el primer dossier

La calculadora da los intereses mensuales y anuales al instante; con el formulario le llamamos en menos de 24 horas y, tras verificar su identidad y el origen de los fondos (KYC), recibe operaciones por escrito, sin compromiso.

EJEMPLOS

Ejemplos de inversiones en préstamos hipotecarios de capital privado que realizamos

Un inversor que presta directamente a una sociedad, con la hipoteca a su nombre, y un patrimonio familiar que entra en un préstamo a un particular a través de una entidad inscrita.

Ejemplo 1Barcelona · un inversor particular que presta a una sociedad con la hipoteca a su nombre

  • Garantía: nave industrial tasada en 400.000 € y libre de cargas; hipoteca en primer rango a favor del inversor.
  • Cifras: 180.000 € (45 %) a 3 años, solo intereses, TIN 12 %: 1.800 € al mes, con retención del 19 % a cuenta.
  • Dificultad: el inversor quería ser acreedor directo; la sociedad necesitaba circulante en tres semanas.
  • Solución: operación mercantil sin LCCI: dossier con tasación y nota simple, oferta vinculante y firma ante su notario.
  • Resultado: 64.800 € de intereses en tres años y capital devuelto al vencimiento; 2,2 euros de valor de la nave por euro prestado.

Ejemplo 2Madrid · un patrimonio familiar que entra en un préstamo a un particular a través de una entidad inscrita

  • Garantía: vivienda del prestatario tasada en 250.000 €, con una hipoteca previa de 20.000 € cancelada en la firma.
  • Cifras: 90.000 € (36 %) a 10 años, cuotas constantes, TIN 10,5 %; el family office aportó el capital a través de la entidad inscrita acreedora.
  • Dificultad: el prestatario era un consumidor con su vivienda, y prestarle directamente exige inscripción previa en el Banco de España (Ley 5/2019).
  • Solución: la entidad inscrita como acreedora, FEIN y reflexión para el prestatario, y el inversor con el dossier completo.
  • Resultado: renta mensual con la deuda bajando cada mes, sin gestionar inquilinos ni comunidad.

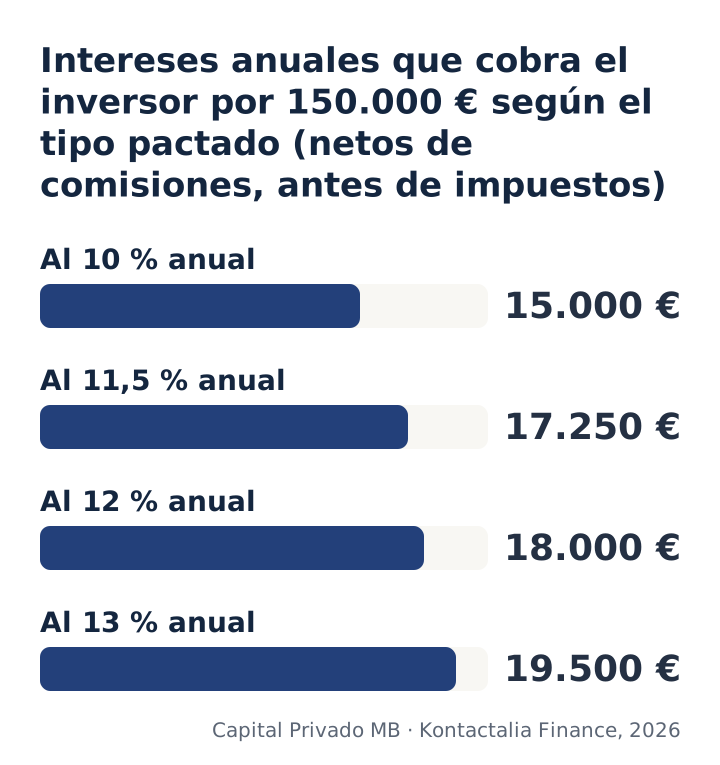
El ejemplo al 50 %, nave de 300.000 € y préstamo de 150.000 €, es el escenario de menor cobertura. Sobre 150.000 € al 12 % anual, solo intereses a 3 años, cobra 1.500 € al mes, 18.000 € al año y 54.000 € en total, con el capital al vencimiento; en cuotas constantes a 10 años, 120 cuotas de 2.152,06 € y 108.248,14 € de intereses.

Intereses anuales de 150.000 € en hipotecas de capital privado: 15.000 € al 10 %, 17.250 € al 11,5 % y 19.500 € al 13 %
Intereses anuales brutos de 150.000 € invertidos según el tipo pactado: 15.000 € al 10 %, 17.250 € al 11,5 %, 18.000 € al 12 % y 19.500 € al 13 %. Netos de comisiones de Capital Privado MB; el IRPF se aplica después. Fuente: Capital Privado MB · Kontactalia Finance, 2026.
POR QUÉ CAPITAL PRIVADO MB

Por qué invertir en capital privado a través de Capital Privado MB

Desde
2009
Experiencia
17 años
Kontactalia Finance
+1.000operaciones de financiación alternativa
Asesores acreditados
Banco de España · REEIF

Estructuramos financiación con garantía a través de nuestros fondos de deuda, family offices e inversores institucionales desde 2009. Una parte de las llamadas no termina en préstamo, y lo decimos en la primera conversación: si no encaja, le indicamos por dónde sí.

Conozca nuestra trayectoria en quiénes somos, al equipo que atiende el teléfono o escríbanos desde contacto.

Empresa inscrita en el Banco de España y en el REEIF

Kontactalia Finance, S.L., titular de Capital Privado MB; verificable en cada organismo:

Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · n.º D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoREEIF · n.º 439/2013Registro Estatal de Empresas de Concesión de Créditos Hipotecarios e Intermediación Financiera · Ley 2/2009
  • Seguro de responsabilidad civil en vigor (póliza en PDF).
  • Condiciones generales inscritas en el Registro de Bienes Muebles (certificado en PDF).
  • Asesores acreditados por EFPA España en crédito inmobiliario (LCCI), como exige la Ley 5/2019.

¿Quiere ver operaciones? Pida información: le respondemos en 24-48 horas.

VENTAJAS Y LIMITACIONES

Ventajas, limitaciones y alternativas de invertir en capital privado

Ventajas

  • Interés fijo del 10 % al 13 % pactado por escrito en la escritura, íntegro para usted: Kontactalia no le cobra nada.
  • Hipoteca en primer rango inscrita a su favor sobre un inmueble tasado; las cargas anteriores se cancelan en la firma.
  • LTV máximo del 40 % (particulares) o del 50 % (empresas): la garantía cubre el capital con margen.
  • Usted decide operación a operación, con el dossier completo.
  • Firma ante notario y cobro mensual por transferencia.

Limitaciones

  • La rentabilidad depende de que el prestatario pague: no es un depósito ni una Letra del Tesoro.
  • No hay mercado secundario: el capital queda inmovilizado hasta el vencimiento.
  • Una ejecución hipotecaria lleva tiempo (más de un año desde la demanda) y tiene costes.
  • El inmueble es garantía, no propiedad: no hay plusvalía inmobiliaria.
  • El tipo no supera el 13 % por la Ley de Usura de 1908.

Alternativas

  • Plazos cortos o coinversión, si puede necesitar el dinero antes del vencimiento.
  • La compra directa de un inmueble, si busca plusvalía.
  • Un depósito o una Letra del Tesoro, si quiere una rentabilidad garantizada.
RIESGOS

Riesgos de invertir en préstamos hipotecarios de capital privado y qué cubre la garantía

Un interés del 10 % al 13 % retribuye un riesgo. Estos son los que existen, con la norma que los regula, y lo que hace la garantía para absorberlos.

  • Impago. Deja de cobrar hasta que se recupera por la garantía; el prestatario responde con todo su patrimonio (art. 1.911 del Código Civil).
  • Ejecución hipotecaria. La regulan los Arts. 681 a 698 de la Ley 1/2000; también cabe venta extrajudicial ante notario (art. 129 de la Ley Hipotecaria). Fuera de la Ley 5/2019, puede iniciarse con tres cuotas impagadas (art. 693.2 LEC); con consumidor y vivienda, tras impagos del 3 % del capital en la primera mitad del plazo o del 7 % en la segunda (art. 24 LCCI). El procedimiento dura más de un año desde la demanda.
  • Subasta desierta. El acreedor puede adjudicarse la finca por el 70 % de la tasación si es vivienda habitual y por la mitad si no lo es (art. 671 LEC); la escritura fija un precio de subasta no inferior al 75 % (art. 682.2 LEC).
  • Iliquidez y concentración. No hay mercado secundario, y cada préstamo es un único deudor y un único inmueble: reparta el capital entre varias operaciones.
  • Valoración y usura. La cobertura depende de la tasación (Ley 2/1981) y del mercado el día de la venta; un interés desproporcionado puede anularse por la Ley de 23 de julio de 1908: por eso el tipo no supera el 13 %.

Cuánto cubre la garantía del ejemplo al 50 %

Cobertura de un préstamo de 150.000 € sobre una nave tasada en 300.000 € (el 50 %, el máximo de una empresa) en distintos escenarios de valor y de adjudicación.
EscenarioValor del inmuebleCobertura sobre 150.000 €
Tasación actual300.000 €2,00×
Caída del 20 % del mercado240.000 €1,60×
Caída del 30 %210.000 €1,40×
Adjudicación sin postores, no vivienda habitual (la mitad de la tasación, art. 671 LEC)150.000 €1,00×

Lectura: en el escenario legal más desfavorable el principal queda cubierto; el margen entre 1,0× y 2,0× absorbe intereses, demora y costas si el procedimiento se alarga, y con un particular, al 40 % o por debajo, ese margen es mayor. Ninguna cifra convierte el préstamo en un producto sin riesgo: puede perder parte del capital si el inmueble se vende mal.

¿Hablamos de su inversión? Vea la rentabilidad o pida información.

FISCALIDAD

Cómo tributan los intereses que cobra como inversor

Los intereses tributan; la devolución de su capital, no. Como persona física, son rendimientos del capital mobiliario en la base del ahorro del IRPF, con su propia escala.

La calificación viene del artículo 25.2 de la Ley 35/2006 del IRPF: cesión a terceros de capitales propios, sin gastos deducibles. La escala de los artículos 66 y 76, fijada por la Ley 7/2024, sigue vigente en 2026 en régimen común; País Vasco y Navarra aplican su normativa foral.

Escala de la base liquidable del ahorro del IRPF vigente en 2026 (arts. 66 y 76 de la Ley 35/2006, redacción de la Ley 7/2024). Fuente: BOE y Agencia Tributaria.
Base liquidable del ahorroTipo estatalTipo autonómicoTipo total
Hasta 6.000 €9,5 %9,5 %19 %
De 6.000,01 € a 50.000 €10,5 %10,5 %21 %
De 50.000,01 € a 200.000 €11,5 %11,5 %23 %
De 200.000,01 € a 300.000 €13,5 %13,5 %27 %
Más de 300.000 €15 %15 %30 %
  • Cuánto queda. Sobre 100.000 € al 13 %, si son su única renta del ahorro, 13.000 € brutos pagan 2.610 € de IRPF y quedan 10.390 €.
  • Retención del 19 %. Solo cuando paga una sociedad o un autónomo: la ingresa con el modelo 123 y usted la descuenta (arts. 99 y 101.4 de la Ley 35/2006). Con un particular, no hay retención.
  • A través de una sociedad, los intereses son ingreso financiero del Impuesto sobre Sociedades al 25 %; las patrimoniales no acceden a los tipos reducidos (art. 29 de la Ley 27/2014).
  • Devengo. Se tributa por los intereses exigibles en cada ejercicio, aunque se cobren al final; el calendario de la escritura manda.

No es asesoramiento fiscal individualizado: contraste su caso con su asesor. El otro lado del contrato, en cómo tributa un préstamo en el IRPF.

CUÁNDO CONVIENE

Cuándo le conviene invertir en hipotecas privadas y cuándo no

Le conviene cuando busca renta, no plusvalía, y puede inmovilizar el capital durante el plazo; no le conviene si puede necesitarlo antes o si quiere un producto sin riesgo de impago.

Le conviene si

  • Busca una renta mensual con un inmueble tasado detrás y quiere decidir cada operación con el dossier delante.
  • Destina a este activo solo una parte de su patrimonio financiero, repartida en varias operaciones con plazos escalonados.
  • Entiende que el interés retribuye un riesgo que la garantía cubre, pero no elimina.

No le conviene si

  • Puede necesitar el dinero antes del vencimiento: no hay mercado secundario donde ceder su posición. Alternativa: plazos cortos o coinversión.
  • Busca plusvalía inmobiliaria: aquí el inmueble es garantía, no propiedad; el rendimiento es el interés. Alternativa: la compra directa de un activo.
  • Quiere una rentabilidad garantizada: aquí depende de que un prestatario pague. Alternativa: un depósito o una Letra del Tesoro.

¿Tiene claro qué recibe en cada operación? Pida información y le enviamos un dossier.

Preguntas frecuentes sobre invertir en capital privado

Lo que conviene saber

¿Qué riesgos tiene el crowdlending inmobiliario frente a prestar con hipoteca inscrita a su nombre?

En el crowdlending inmobiliario usted financia una fracción de un proyecto a través de una plataforma: depende de su gestión, la garantía suele inscribirse a favor de un agente o vehículo y vender su posición antes del vencimiento puede ser difícil. Con una hipoteca inscrita a su nombre, en primer rango, usted es el acreedor, conoce el inmueble y puede ejecutar la garantía directamente. A cambio, invierte importes mayores y diversifica menos.

¿Qué rentabilidad dan los préstamos con garantía hipotecaria comparados con un depósito o la renta fija?

Las operaciones que estructuramos ofrecen al inversor una rentabilidad orientativa del 10 % al 13 % anual, por encima de lo que suele pagar un depósito o la renta fija de alta calidad. No le cobramos comisiones: el interés es íntegro para usted, antes de impuestos. La diferencia remunera riesgos distintos: el capital queda inmovilizado durante el plazo y el cobro depende de que pague el prestatario o, si no paga, de ejecutar la hipoteca. Por eso las operaciones llevan, como norma, hipoteca en primer rango y un porcentaje prudente sobre la tasación.

¿Cómo se diversifica el riesgo al invertir en varios préstamos hipotecarios a la vez?

El riesgo se diversifica repartiendo el capital entre operaciones con prestatarios, tipos de inmueble, zonas y vencimientos distintos, de modo que un impago no comprometa toda la cartera. También conviene combinar préstamos a particulares y a empresas y escalonar los plazos para recibir liquidez de forma periódica. La diversificación no sustituye a la calidad de cada garantía: un porcentaje bajo sobre la tasación sigue siendo la primera protección.

¿Cómo comprobar si una plataforma de financiación participativa está autorizada por la CNMV?

Puede comprobarlo en la web de la CNMV, en el registro oficial de proveedores de servicios de financiación participativa, buscando la plataforma por su denominación social y no solo por su marca comercial. Desde el Reglamento (UE) 2020/1503, estas plataformas deben estar autorizadas como proveedores europeos; si la autorizó otro país de la Unión, figura además en el registro de la ESMA. Si no aparece en ninguno, no invierta.

¿Es buena opción invertir unos ahorros en préstamos hipotecarios para lograr una renta estable?

Invertir en préstamos hipotecarios puede generar una renta estable, siempre que sea dinero que no va a necesitar durante el plazo de cada operación y no la totalidad de sus ahorros. Los intereses se cobran de forma periódica y la hipoteca protege el capital, pero no hay liquidez inmediata y un impago obliga a esperar a la ejecución. Le conviene si busca rentas y acepta inmovilizar el capital; no le conviene si puede necesitarlo pronto.

Cómo lo hacemos en Capital Privado MB

¿De qué depende que la rentabilidad neta de una operación sea del 10 % o del 13 %?

La rentabilidad neta depende del riesgo de cada operación: el porcentaje financiado sobre la tasación, el tipo y la liquidez del inmueble, el perfil y la capacidad de pago del prestatario, el plazo y la estructura de devolución. Una operación con menos margen de garantía, un activo menos líquido o intereses al vencimiento se sitúa en la parte alta del rango; una vivienda en una gran ciudad con un porcentaje bajo, en la parte baja.

¿Qué porcentaje del valor del inmueble se presta en las operaciones donde invierto?

En las operaciones donde invierte se presta como máximo el 40 % del valor de tasación si el prestatario es un particular y el 50 % si es una empresa, gastos incluidos. Eso significa que el inmueble vale al menos el doble del capital prestado, un margen que cubre caídas de precio, intereses de demora y costas de una ejecución. La tasación la realiza una sociedad homologada por el Banco de España, igual que en nuestras hipotecas de capital privado.

¿Cada cuánto cobro los intereses de la operación en la que invierto?

Lo habitual es que cobre cada mes, cuando el prestatario paga su cuota, que incluye intereses y amortización de capital. Si la operación tiene una carencia, que puede pactarse tanto con particulares como con empresas, durante ese periodo cobra solo intereses. En las operaciones mercantiles bullet, los intereses pueden pagarse mensual o trimestralmente y el capital se devuelve al vencimiento. La periodicidad queda fijada en la escritura de cada operación antes de que usted invierta, para que pueda planificar sus ingresos.

¿Cómo afecta a mi inversión que el prestatario amortice el préstamo anticipadamente?

Si el prestatario amortiza anticipadamente, usted recupera el capital antes de lo previsto y deja de devengar intereses desde ese día. La compensación por cancelación anticipada parte del 0 %, según lo que fije cada escritura, y si el prestatario es un consumidor, la Ley 5/2019 limita lo que puede cobrarse. Le avisamos con antelación para que pueda reinvertir en otra operación y reducir el tiempo sin rentabilidad.

¿Figuro yo como acreedor hipotecario en la escritura o firma un vehículo por mí?

Cuando la operación es con una empresa, usted comparece en la escritura como acreedor y la hipoteca se inscribe a su nombre en el Registro de la Propiedad, en primer rango. Cuando el prestatario es un particular, la Ley 5/2019 exige que quien presta cumpla obligaciones de registro y transparencia, por lo que su inversión entra a través de una entidad inscrita que figura como acreedora. En ambos casos recibe la documentación completa de cada operación.

Conceptos que conviene conocer

¿Qué normativa regula en España las plataformas de crowdlending inmobiliario?

Las plataformas de crowdlending se rigen por el Reglamento (UE) 2020/1503, de proveedores europeos de servicios de financiación participativa para empresas, y la CNMV las autoriza y supervisa en España. La norma exige una ficha de datos fundamentales de cada inversión, una prueba de conocimientos al inversor no experimentado y un periodo de reflexión precontractual de cuatro días. Los préstamos a consumidores quedan fuera de este régimen y siguen la Ley 5/2019 cuando hay garantía residencial.

¿Qué obligaciones legales tiene un inversor que presta con hipoteca a un consumidor?

Quien presta con hipoteca a un consumidor de forma profesional queda sujeto a la Ley 5/2019 y a la Ley 2/2009: debe inscribirse en el registro correspondiente, evaluar la solvencia del prestatario, entregar la FEIN y la FiAE con 10 días de antelación, respetar los límites de demora, vencimiento anticipado y comisiones y aplicar la normativa de prevención del blanqueo. Por eso, en esas operaciones, el inversor no presta por su cuenta, sino junto a una entidad ya inscrita.

¿Qué es el valor de tasación a efectos de subasta y cómo protege al inversor?

El valor de tasación a efectos de subasta es el que se fija en la escritura de hipoteca como referencia para una eventual ejecución, y no puede ser inferior al 75 % de la tasación oficial, según el artículo 682 de la Ley de Enjuiciamiento Civil. Protege al inversor porque, con préstamos limitados a una fracción del valor del inmueble, la deuda queda muy por debajo de esa referencia y la subasta tiene margen para cubrir capital, intereses y costas.

¿Qué es el LTV y por qué un LTV bajo protege al inversor ante un impago?

El LTV (loan to value) es el porcentaje que representa el préstamo sobre el valor de tasación del inmueble en garantía. Un LTV bajo protege al inversor porque deja un colchón amplio: con un LTV del 40 %, el inmueble podría perder hasta el 60 % de su valor antes de dejar de cubrir el capital prestado. Ese margen absorbe además los intereses de demora y las costas de una ejecución, y facilita que la subasta o una venta pactada recuperen la inversión.

¿Qué es la cesión del crédito hipotecario y puede el inversor vender su posición?

La cesión del crédito hipotecario es la transmisión del préstamo, con su hipoteca, a un nuevo acreedor; el artículo 149 de la Ley Hipotecaria exige escritura pública e inscripción en el Registro de la Propiedad, sin necesidad del consentimiento del deudor, al que conviene notificarla. El inversor puede, por tanto, vender su posición antes del vencimiento, pero no existe un mercado organizado: necesita encontrar un comprador y pactar el precio.

¿Resueltas las dudas? Vea la rentabilidad o pida información como inversor.

Guías relacionadas sobre deuda privada y rendimientos del capital

Otras páginas para el inversor

Desde 2009 estructuramos operaciones de capital privado con garantía inmobiliaria, y el análisis de cada solicitud, tasación, cargas, capacidad de devolución y origen de los fondos, es el que ve usted en el dossier. Kontactalia Finance, S.L. es una empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (n.º D238) y en el REEIF (n.º 439/2013), con seguro de responsabilidad civil: quiénes somos.

Referencias

Revisado por Alejandro Melero García, CEO de Kontactalia Finance, S.L. y asesor acreditado por EFPA España en crédito inmobiliario (LCCI). Actualizado el 12 de octubre de 2026.

CALCULE O SOLICITE

Calcule su rentabilidad o pida información

Vea los intereses mensuales, anuales y totales que cobraría, y el neto orientativo después del IRPF, o solicite información sin compromiso.

Su inversión en préstamos hipotecarios

Estimación orientativa al instante · solo intereses, capital devuelto al vencimiento

Intereses anuales brutos18.000,00 €
Intereses al mes1.500,00 €
Intereses totales en el plazo54.000,00 €
IRPF orientativo al año3.660,00 €
Neto anual tras IRPF14.340,00 €

Cálculo orientativo con pago de intereses y devolución del capital al vencimiento. Intereses netos de comisiones de Capital Privado MB. IRPF estimado con la escala de la base del ahorro de 2026 aplicada en aislado (19 % a 30 % por tramos); su tipo real depende del resto de sus rentas del ahorro y no incluye la normativa foral. El tipo de cada operación se fija por escrito según garantía, LTV y perfil del prestatario.

Solicitud de información para inversores

Le presentamos operaciones a su medida

Sin compromiso · confidencial · respuesta en 24-48 h

Indíquenos su nombre.

Necesitamos un teléfono de contacto.

Indique un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Gracias. Hemos recibido su solicitud

Un asesor revisa su perfil y le contacta en 24-48 h para explicarle qué operaciones encajan con su capital y su plazo, sin compromiso.

Qué ocurre después

Le llamamosPara conocer su capital disponible, su plazo y si invierte como persona física o sociedad.
Identificación y origen de fondosRevisamos su documentación (KYC).
Primer dossierRecibe el primer dossier.
¿Prefiere hablar antes?93 242 69 55, de lunes a viernes de 9 a 14 h y de 15 a 18 h, o contacto@capitalprivadomb.com.

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tiene, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.