Marca del Grupo Kontactalia 93 242 69 55 · Empresa inscrita en el Banco de España · D238
Un asesor presenta la estructura de una operación de consultoría financiera de capital privado en una sala de juntas
Inscrita en el Banco de España · D238 · REEIF 439/2013

Consultoría financiera de capital privado

Actualizado: octubre 2026

En Capital Privado MB estructuramos soluciones de capital privado mediante nuestra consultoría financiera, para particulares con patrimonio, autónomos y empresas que necesitan ordenar deudas, garantías u operaciones complejas. Analizamos la situación y, cuando requiere un préstamo, coordinamos la financiación a través de nuestros inversores y fondos de deuda.

Solicitud de financiación

Solicite su financiación

Estudio sin compromiso · respuesta en 24-48 h

¿Qué importe necesita?

Importe mínimo de operación: 15.000 €.

¿Dispone de un inmueble para aportar como garantía?

Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».

Sus datos de contacto

Indíquenos su nombre.

Necesitamos un teléfono de contacto.

Indique un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Gracias. Hemos recibido su solicitud

Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.

Capital Privado MB es la marca de Kontactalia Finance, S.L. especializada en préstamos de capital privado con garantía hipotecaria para particulares, autónomos y empresas. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas de Concesión de Créditos Hipotecarios e Intermediación Financiera (REEIF, n.º 439/2013).

CÓMO LO HACEMOS

Cómo gestionamos la consultoría financiera de capital privado en Capital Privado MB

Reunimos la información sobre sus activos, deudas y vencimientos para identificar qué está impidiendo resolver la operación. Comparamos las alternativas que pueden encajar y definimos qué garantías, aportaciones y devolución exigiría cada una. Cuando la solución requiere un préstamo, estructuramos la financiación según el perfil y coordinamos su preparación con los profesionales implicados. Le presentamos una propuesta escrita con alcance, honorarios y condiciones, y se la explicamos hasta resolver sus dudas. Si la acepta, organizamos el trabajo y la firma en la notaría que elija cuando corresponda, respetando los plazos legales.

Llámenos o rellene el formulario y cuéntenos qué necesita resolver. Le escucharemos con calma y trabajaremos con usted para aclarar los siguientes pasos.

Solicitar diagnóstico gratuito

QUÉ ES

Qué es la consultoría financiera de capital privado y cómo funciona

La consultoría financiera de capital privado es el servicio que analiza el patrimonio y las deudas de un particular, una familia o un grupo de sociedades y estructura una sola operación con garantía inmobiliaria, que se presenta a fondos e inversores y se firma ante notario. El diagnóstico no tiene coste ni compromiso; los honorarios existen solo si hay operación.

  • Diagnóstico en 24-48 horas: el mapa de deudas, las notas simples y qué inmuebles pueden entrar.
  • Estructura: qué deudas se cancelan, qué garantías se combinan y quién firma.
  • Importe: hasta el 40 % de la tasación conjunta si firma un particular y el 50 % si firma una empresa.
  • Presentación a fondos e inversores y oferta por escrito: FEIN u oferta vinculante.
  • Pago a cada acreedor en la notaría el día de la firma.
  • Coordinación con su abogado y su asesor fiscal; no es asesoramiento de inversión.
PARA QUÉ SIRVE

Para qué sirve un diagnóstico de deudas y garantías

Es para operaciones con más de una pieza: varias deudas, varios inmuebles o varias sociedades. Estos son los casos habituales.

  • Reunir varias deudas en una sola operación

    Préstamos, tarjetas, pólizas y una hipoteca pagados desde la notaría contra certificado de cada acreedor, con una sola cuota después.

    Decidimos con usted qué deudas cancelar y cuáles conviene mantener por su menor coste.

  • Combinar varios inmuebles como garantía

    Qué inmueble garantiza cada tramo, cuál conviene liberar pronto y cuál no debería entrar, por ejemplo la vivienda familiar.

    Hipotecas de capital privado →
  • Ordenar el patrimonio de una familia

    Herencias, divorcios, proindivisos y socios: quién aporta qué, quién debe consentir y qué impuesto vence antes.

    Capital privado para particulares →
  • Grupos de sociedades con activos cruzados

    Una sociedad tiene el inmueble y otra necesita el dinero: definimos quién firma, quién hipoteca y en qué régimen.

    Financiación privada para empresas →
  • Reordenar antes de pedir al banco

    Pool cerrado, pérdidas o un pagaré devuelto: un plan para financiarse hasta la venta o la refinanciación, sin empeorar el balance.

    Si la deuda supera lo que cualquier garantía sostiene, le diremos que lo que necesita es un abogado concursal.

  • Salir de un embargo o una subasta con varias cargas

    Cuando hay varios acreedores y una fecha, el orden de los pagos en la notaría es lo que hace posible la firma.

    Capital privado urgente →
CONDICIONES

Condiciones de la consultoría financiera de capital privado

Recibirá las condiciones en el diagnóstico y, después, en la FEIN o en la oferta vinculante.

importe sobre la tasaciónHasta el 40 % o el 50 % de la tasaciónParticulares, hasta el 40 %; empresas, hasta el 50 %, sobre la tasación conjunta, cancelando las cargas previas
importe mínimoDesde 15.000 €Sin límite de capital, con garantía y solvencia suficientes
interésTIN desde el 10 %Según garantías, LTV y perfil de la operación
plazoHasta 20 añosMercantil: hasta 10 años (15 por debajo de 500.000 €); desde 1 M€, 24-36 meses (48 como máximo) con carencia o bullet
amortización anticipadaCancelación desde el 0 %Con tramos por inmueble: uno puede liberarse antes que otro
diagnósticoGratuito, en 24-48 hPor escrito, con estructura y cuota; también cuando la respuesta es que no pida nada
plazo de firmaFirma en 15-20 díasLey 5/2019: FEIN y 10 días de reflexión (14 en Cataluña); sociedades, en 7-10 días
honorariosSolo si hay operaciónSe liquidan en la notaría, dentro del préstamo, el día de la firma

En operaciones sujetas a la Ley 5/2019 (LCCI), el plazo legal de reflexión es de 10 días naturales (14 en Cataluña) desde la entrega de la FEIN.

Costes que debe contarNuestros honorarios figuran en la propuesta escrita, junto con el alcance del trabajo, y se liquidan el día de la firma con la comisión de apertura y el resto de gastos, dentro de la operación; la tasación la paga el cliente al encargarla. Antes de la firma no paga nada a Capital Privado MB; si el diagnóstico termina en un consejo y no en un préstamo, no hay nada que pagar.
Riesgo que debe conocerCada operación que se firme lleva su garantía: el inmueble responde del préstamo y, si dejara de pagar, el acreedor podría ejecutarlo. El diagnóstico sirve para eso: solo proponemos estructuras cuya cuota cabe en los ingresos y, si no hay solución, se lo diremos por escrito.
CALCULE Y SOLICITE

Calculadora de cuota y solicitud de diagnóstico

Si le encaja, solicite el estudio en el mismo paso: le respondemos en 24-48 horas.

Su operación de capital privado

Estimación orientativa al instante · TIN desde el 10 %

Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €

Cuota orientativa con sistema francés. El TIN parte del 10 % y depende de las garantías y del perfil de la operación; las condiciones definitivas se entregan por escrito antes de firmar.

Solicitud de financiación

Solicite el estudio de su operación

Estudio sin compromiso · respuesta en 24-48 h

¿Qué importe necesita?

Importe mínimo de operación: 15.000 €.

¿Dispone de un inmueble para aportar como garantía?

Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».

Sus datos de contacto

Indíquenos su nombre.

Necesitamos un teléfono de contacto.

Indique un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Gracias. Hemos recibido su solicitud

Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.

REQUISITOS Y DOCUMENTACIÓN

Requisitos y documentación para el diagnóstico

Comprobamos tres requisitos para cada inmueble, titular y sociedad: garantía, ingresos para pagar la cuota y capacidad para firmar.

Requisitos

De las garantías

  • Cada inmueble inscrito y tasable, del cliente, de su sociedad o de un hipotecante no deudor.
  • Margen conjunto: lo que se cancela más la liquidez cabe en el 40 % de la tasación conjunta (50 % si firma una sociedad).
  • Consentimiento de todos los titulares: cónyuges, cotitulares y el órgano que autoriza hipotecar.
  • Cargas identificadas con su certificado de deuda a la fecha de firma.

De quien firma

  • Particulares: ingresos demostrables de quien devuelve, cuota final dentro del 40 %; régimen LCCI.
  • Sociedades: CIF, poderes y cuentas; se decide quién firma como deudor y quién como hipotecante.
  • Empresas en crisis: necesitan un plan que explique cómo devolverán el préstamo.
  • Fichero o embargo: no impiden estudiar la operación; el préstamo liquida la deuda y el cliente tramita la baja con el justificante.

Documentación

Para empezar bastan cuatro cosas: el mapa de deudas, las notas simples de todos los inmuebles, los ingresos de quien devuelve y lo que ya tiene sobre la mesa.

  • El mapa de deudas: acreedor, importe pendiente, cuota y vencimiento, con el último recibo y, si hay embargo, la diligencia.
  • Las notas simples de todos los inmuebles que puedan entrar, suyos, de su sociedad o de un familiar.
  • Los ingresos de quien devuelve o, si hay sociedades, cuentas depositadas, modelo 200, balance provisional y pool bancario.
  • Lo que ya tiene sobre la mesa: la oferta o negativa del banco, el acuerdo de socios, el cuaderno particional o el convenio de divorcio.
DEVOLUCIÓN

Cómo se devuelve una operación estructurada en consultoría

La operación resultante se devuelve como cualquier préstamo con garantía; lo que añade la consultoría es el orden entre tramos.

Una sola cuota constante

Todas las deudas pasan a un único préstamo con tipo fijo: hasta 20 años si firma un particular, hasta 10 años si firma una sociedad por debajo de 1 M€.

Tramos por inmueble

Cuando hay varias garantías, cada inmueble responde de su tramo: uno puede liberarse antes que otro al amortizar o al vender.

  • Útil para dejar fuera cuanto antes la vivienda familiar o el local que da ingresos.

Carencia o capital al vencimiento

Si la salida es una venta o una refinanciación con fecha, parte de la operación puede ir con carencia o, en mercantil desde 1 M€, con el capital al final.

Cancelación anticipada desde el 0 %

Por tramos o entera, con la comisión que figure en la FEIN o en la oferta vinculante.

PROCESO

Cómo solicitar la consultoría: del diagnóstico al pago a cada acreedor

Cinco pasos; el tercero es un diagnóstico por escrito:

  1. 1
    Primera llamada

    Le llamamos en menos de 24 horas para conocer sus deudas, inmuebles, sociedades, fecha límite y respuesta del banco.

  2. 2
    Envío de documentación

    Envíenos la relación de deudas con recibos, notas simples, ingresos y, si las hay, cuentas de las sociedades.

  3. 3
    Diagnóstico y preaprobación

    Recibe el diagnóstico por escrito en 24-48 h: si la operación es viable, las condiciones y la cuota; si no, las opciones que le convienen.

  4. 4
    Tasaciones y oferta por escrito

    Cada inmueble se tasa por separado; recibe la FEIN, u oferta vinculante, con importe, TIN, TAE, cuota y coste total.

  5. 5
    Firma ante el notario que usted elija

    Firma en torno a 7-10 días desde la documentación completa; con LCCI, tras la reflexión. Cada acreedor cobra desde la notaría.

Qué ocurre después de firmar

Las cargas anteriores se cancelan en el Registro y la nueva hipoteca queda inscrita sobre los inmuebles que entran, con la responsabilidad distribuida. Hay una sola cuota; el tramo de un inmueble puede amortizarse antes para liberarlo, con cancelación desde el 0 %.

Rascacielos corporativos: solicite el diagnóstico de su operación de consultoría o calcule la cuota

Cuéntenos qué deudas, inmuebles o sociedades intervienen, o calcule la cuota

Con el formulario le llamamos en menos de 24 horas y el diagnóstico llega por escrito; la calculadora da la cuota al instante, sin compromiso.

PARTICULARES

Particulares: varias deudas, varios inmuebles, una herencia o un divorcio

Para el particular con patrimonio que necesita coordinar varias deudas o garantías: se decide qué deuda entra, qué inmueble responde y quién consiente, y se firma con FEIN, hasta el 40 % de la tasación conjunta, en torno a 15 días.

Varias deudas y varios inmuebles en una sola hipoteca

Valoramos cancelar las deudas caras y las que ya se reclaman, y mantener las de bajo coste próximas a terminar. Con una hipoteca distribuida entre varios inmuebles, podemos liberar uno antes. Vea el método con cifras en cómo se reunifican deudas y se combinan varias garantías.

Una herencia con impuestos que vencen y herederos que no aportan

Si vencen Sucesiones y plusvalía, el inmueble está en proindiviso y un heredero no puede o no quiere pagar, acordamos qué inmueble aporta cada uno, quién consiente y cómo compensar a los demás antes de solicitar financiación.

Divorcio o socios: quién aporta qué y quién consiente

Si comparte vivienda, hay un convenio que reparte deudas y un cotitular no firma, aclaramos quién asume la deuda, quién actúa como hipotecante no deudor y qué inmueble queda fuera.

Ejemplo de operación de capital privado que realizamos para particulares

Ejemplo 1Bilbao · seis recibos, un embargo y dos inmuebles

  • Garantía: vivienda tasada en 250.000 € y local en 150.000 €, del matrimonio, con hipoteca de 45.000 € y una anotación de embargo sobre el local.
  • Cifras: una sola hipoteca de 152.000 € (38 % de la tasación conjunta) a 20 años, TIN 10,5 %: cancela la hipoteca y 95.000 € de deudas con cuatro acreedores.
  • Dificultad: cinco recibos, dos financieras, un embargo administrativo en marcha y un no del banco.
  • Solución: mapa de deudas, responsabilidad distribuida entre los dos inmuebles y pago a cada acreedor desde la notaría.
  • Resultado: un único préstamo, embargo levantado, cuota dentro del 40 % y el local liberado a los 3 años.
EMPRESAS

Empresas: grupos de sociedades, activos cruzados y reordenar antes de pedir

Para la sociedad o el grupo con la garantía en una empresa y la necesidad en otra: se decide quién firma, quién hipoteca y en qué orden se paga; régimen mercantil, hasta el 50 % de la tasación conjunta, oferta vinculante y firma en 7-10 días.

Grupo de sociedades: la nave en la patrimonial y la deuda en la operativa

La patrimonial firma como hipotecante y la operativa como deudora, con el acuerdo del órgano que autoriza hipotecar; el préstamo no computa en la CIRBE de la sociedad. Las reglas de la sociedad tenedora, en financiación para sociedades patrimoniales.

Empresa con varios préstamos, pólizas y deudas con Hacienda

Preparamos la relación de deudas con certificados a fecha de firma y acordamos qué pagar en la notaría y con quién pactar un plan. Consulte las condiciones de los préstamos para empresas con deudas o, si intervienen varias sociedades, del préstamo mercantil.

Empresa en crisis: reordenar antes de pedir

Estudiamos la operación aunque haya pérdidas, un pool cerrado o un pagaré devuelto, si existe un plan para devolver el préstamo mediante la venta de un activo o una refinanciación. Si más deuda no le ayuda, se lo decimos. Consulte los préstamos para empresas en crisis y préstamos con RAI.

Ejemplo de operación de capital privado que realizamos para empresas

Ejemplo 2Valladolid · la nave en la patrimonial y la deuda en la operativa

  • Garantía: nave tasada en 600.000 € y local en 200.000 €, de la sociedad patrimonial de la familia, libres de cargas.
  • Cifras: préstamo mercantil de 360.000 € (45 % de la tasación conjunta, dentro del 50 % de las empresas) a 5 años con doce meses de carencia, TIN 10,95 %: cancela pool bancario (180.000 €), Hacienda (60.000 €) y proveedores (90.000 €).
  • Dificultad: la operativa, en pérdidas y con un pagaré devuelto, no podía hipotecar.
  • Solución: la patrimonial firma como hipotecante y la operativa como deudora, con oferta vinculante y carencia.
  • Resultado: un solo acreedor en lugar de cinco, la operativa fuera del RAI con el justificante y sin computar en CIRBE.
POR QUÉ CAPITAL PRIVADO MB

Por qué confiar su consultoría financiera a Capital Privado MB

Desde
2009
Experiencia
17 años
Kontactalia Finance
+1.000operaciones de financiación alternativa
Asesores acreditados
Banco de España · REEIF

Estructuramos financiación con garantía a través de nuestros fondos de deuda, family offices e inversores institucionales desde 2009. Una parte de las llamadas no termina en préstamo, y lo decimos en la primera conversación: si no encaja, le indicamos por dónde sí.

Conozca nuestra trayectoria en quiénes somos, al equipo que atiende el teléfono o escríbanos desde contacto.

Empresa inscrita en el Banco de España y en el REEIF

Kontactalia Finance, S.L., titular de Capital Privado MB; verificable en cada organismo:

Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · n.º D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoREEIF · n.º 439/2013Registro Estatal de Empresas de Concesión de Créditos Hipotecarios e Intermediación Financiera · Ley 2/2009
  • Seguro de responsabilidad civil en vigor (póliza en PDF).
  • Condiciones generales inscritas en el Registro de Bienes Muebles (certificado en PDF).
  • Asesores acreditados por EFPA España en crédito inmobiliario (LCCI), como exige la Ley 5/2019.

¿Quiere empezar hoy? Solicite el diagnóstico: le respondemos en 24-48 horas.

VENTAJAS Y LIMITACIONES

Ventajas, limitaciones y alternativas del asesoramiento en capital privado

Ventajas

  • El diagnóstico no tiene coste ni compromiso y llega por escrito en 24-48 horas, también cuando la respuesta es que no pida nada.
  • Una sola firma resuelve varias deudas y varias garantías, con cada acreedor cobrando en la notaría.
  • Protege el patrimonio: decidimos qué inmueble entra, cuál se libera primero y cuál se queda fuera.
  • Coordinación con su abogado y su asesor fiscal.
  • Los honorarios existen solo si hay operación y se liquidan en la notaría.

Limitaciones

  • Si la operación es simple (un inmueble, una deuda, un titular) no necesita consultoría: vaya directamente al préstamo.
  • Si no hay una garantía que aportar, no hay operación que estructurar.
  • Cuando la deuda supera lo que cualquier garantía sostiene, lo que hace falta es un abogado concursal o la segunda oportunidad.
  • El coste de la operación es el de un préstamo de capital privado: TIN desde el 10 %, por encima del banco.
  • No es asesoramiento de inversión ni gestión de carteras.

Alternativas

EL SERVICIO

Cómo se reunifican deudas y se combinan varias garantías

Para reunificar, primero revisamos todas sus deudas: cuáles conviene incluir, cuáles mantener por su menor coste y qué inmueble garantiza cada una.

El mapa de deudas

Mapa de deudas de un matrimonio con vivienda y local, cinco recibos y un embargo administrativo en marcha. La decisión de qué se cancela y qué se mantiene se toma antes de pedir nada.
AcreedorImporte pendienteCosteGarantía actualDecisión
Banco (hipoteca sobre la vivienda)45.000 €BajoViviendaSe cancela: la nueva hipoteca necesita el primer rango sobre la vivienda
Financiera A (préstamo)32.000 €AltoNingunaSe cancela
Financiera B (préstamo)21.000 €AltoNingunaSe cancela
Tarjeta revolving9.000 €Muy altoNingunaSe cancela
Administración (embargo sobre el local)33.000 €Recargo de apremioAnotación sobre el localSe consigna desde la notaría y se levanta la anotación
Préstamo del coche6.000 €BajoNingunaSe mantiene: es barato y termina en 18 meses

Antes y después, con dos garantías en una hipoteca

El mismo caso, antes y después de la reunificación con dos inmuebles: vivienda tasada en 250.000 € y local tasado en 150.000 €, tasación conjunta de 400.000 €.
AntesDespués
Recibos al mesSeis, con cinco acreedores y un embargo en marchaUno, más el préstamo del coche que termina en 18 meses
Deuda que se cancelaSin cancelar140.000 €: hipoteca, dos financieras, tarjeta y embargo, pagados desde la notaría con certificado
PréstamoNinguno152.000 € (38 % de la tasación conjunta; el máximo de un particular, el 40 %, serían 160.000 €) a 20 años, TIN 10,5 %: cuota de 1.517,54 €, dentro del 40 % de los ingresos de los dos titulares
GarantíasHipoteca bancaria sobre la vivienda y anotación de embargo sobre el localUna sola hipoteca sobre los dos inmuebles, con la responsabilidad hipotecaria distribuida: la parte que responde el local se amortiza primero
Liberación del localCon anotación de embargoA los 3 años, por amortización pactada, el local queda libre para venderlo o alquilarlo sin carga
Coste total de financiaciónDisperso e imposible de calcular con una revolving364.208,98 € a 20 años, capital más intereses, por escrito en la FEIN, y menor si se amortiza el tramo del local a los 3 años
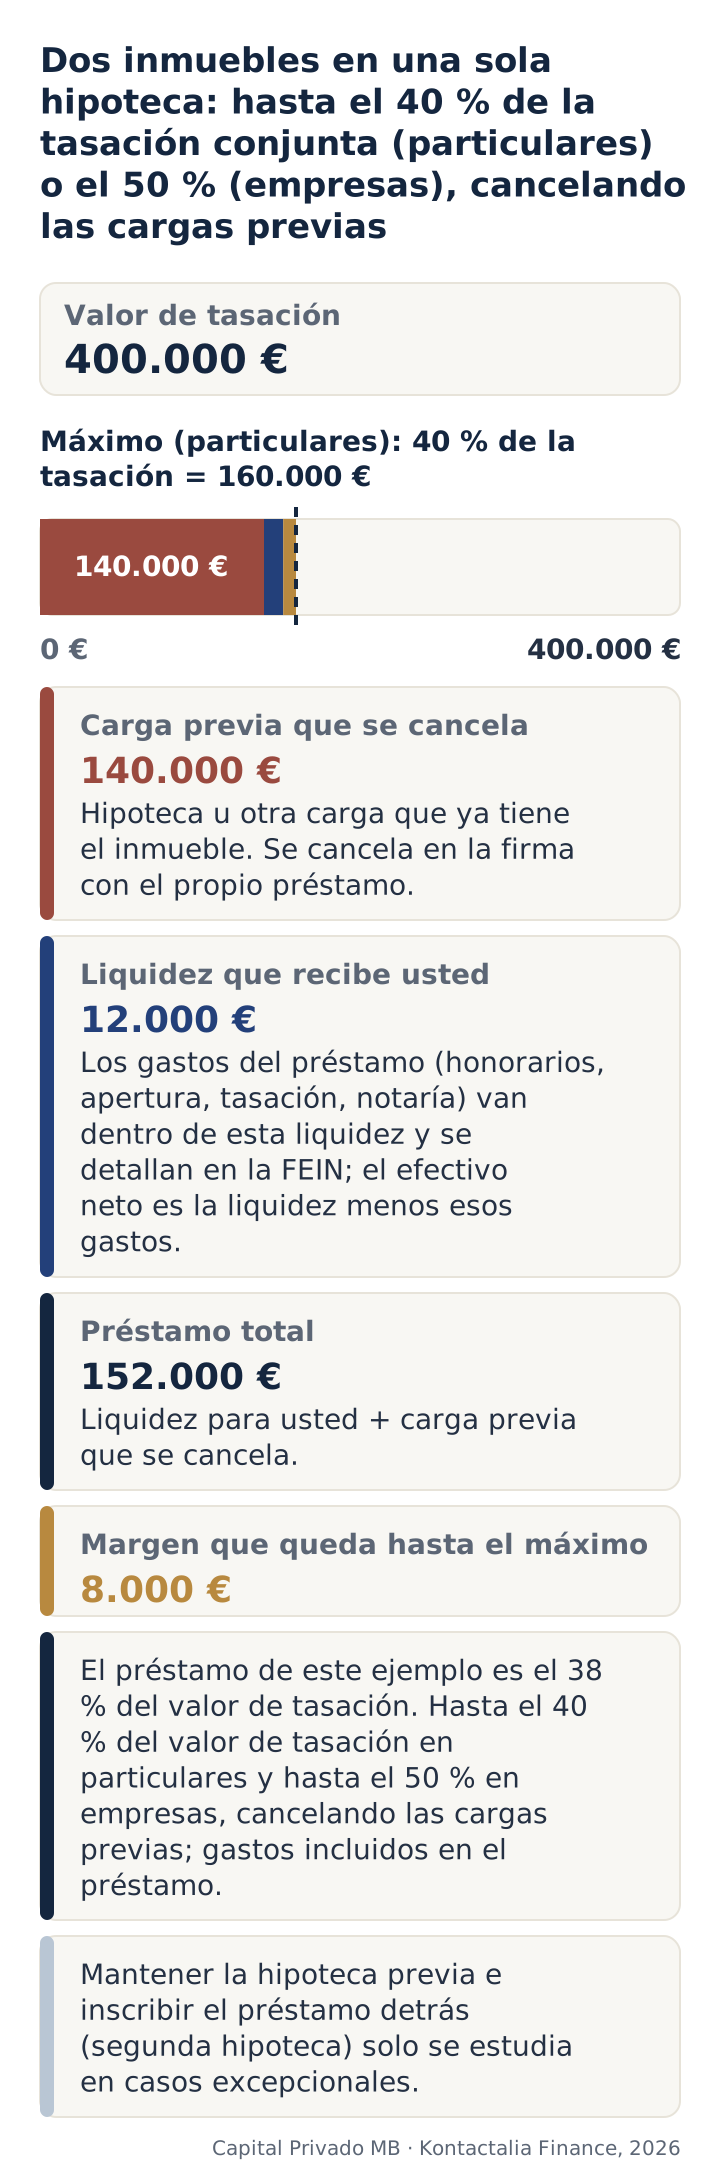
Dos inmuebles en una hipoteca: tasación conjunta de 400.000 € y préstamo de 152.000 € (38 %) que cancela 140.000 € de deudas y deja 12.000 € de liquidez con los gastos según FEIN; el máximo de un particular, el 40 %, serían 160.000 €
Vivienda (250.000 €) y local (150.000 €) en una sola hipoteca de 152.000 €, el 38 % de la tasación conjunta: 140.000 € pagan a la hipoteca previa y al resto de acreedores desde la notaría y 12.000 € quedan como liquidez con los gastos incluidos; el máximo para un particular, el 40 %, serían 160.000 €. Fuente: Capital Privado MB · Kontactalia Finance, 2026.

Cómo se paga a cada acreedor: cada uno certifica su importe a la fecha de firma; la FEIN u oferta vinculante recoge la parte de cada uno y la escritura ordena los pagos desde la notaría. Si una deuda le tiene en un fichero, el préstamo la liquida en la firma, sea ASNEF de un particular o RAI de una sociedad.

¿Hablamos de su caso? Solicite el diagnóstico o calcule su cuota.

CUÁNDO CONVIENE

Cuándo le conviene una consultoría y cuándo no

Le conviene cuando debe coordinar varias deudas, inmuebles o sociedades o hay patrimonio que proteger; no, si la operación es simple, si no hay garantía o si lo que necesita es un abogado concursal.

Le conviene si

  • En su operación intervienen varios inmuebles, varios acreedores, socios distintos o una sociedad con la garantía de un socio.
  • Hay patrimonio que proteger: un local que conviene liberar pronto o una vivienda que no debería entrar.
  • El banco ha dicho que no, o tarda, y no sabe si falla la garantía, los ingresos o la presentación.

No le conviene si

  • La operación es simple: un inmueble, una deuda, un titular. Alternativa: capital privado para particulares o financiación privada para empresas.
  • No hay garantía que aportar, ni suya ni de un familiar. Alternativa: préstamos con licencia de taxi o de farmacia.
  • La deuda supera lo que cualquier garantía sostiene. Alternativa: un abogado concursal o la segunda oportunidad.

Preguntas frecuentes sobre la consultoría financiera

Lo que conviene saber

¿Qué hace un asesor financiero cuando las deudas ya superan lo que puedo pagar cada mes?

Un asesor financiero empieza por elaborar el mapa completo de sus deudas: acreedor, saldo, cuota, tipo, garantías y fechas críticas, como embargos o recargos. Con ese diagnóstico ordena prioridades, negocia con los acreedores cuando hay margen y propone una solución viable: reunificar con la garantía de un inmueble, vender un activo o combinar ambas cosas. Si no hay patrimonio ni ingresos que sostengan una nueva cuota, se lo dirá con franqueza en lugar de añadir otra deuda.

¿Conviene reunificar deudas en una hipoteca o vender uno de los inmuebles?

Conviene reunificar cuando la cuota resultante cabe con holgura en sus ingresos y el inmueble vale más para usted conservado que vendido. Vender es preferible si la nueva cuota no es sostenible o si el inmueble no aporta ni renta ni uso. Entre ambas opciones existe una tercera: reunificar las deudas con carencia mientras se vende con calma, mediante un anticipo de venta inmobiliario que se cancela con la compraventa.

¿Cuándo tiene sentido contratar a un consultor antes de pedir un préstamo?

Contratar a un consultor tiene sentido cuando su caso no cabe en una solicitud estándar: varias deudas con distintos acreedores, varios inmuebles, una herencia con herederos que no aportan, un divorcio o un grupo de sociedades con activos cruzados. En esos casos, presentar la operación sin estructurar suele terminar en negativas o en soluciones parciales. Un buen asesoramiento financiero ordena primero quién firma, qué garantías se aportan y qué se paga en la notaría.

¿Es posible renegociar con los acreedores antes de reunificar todas las deudas?

Renegociar antes de reunificar es posible y a menudo conveniente: con una financiación preaprobada y una fecha de notaría, muchos acreedores aceptan una quita, renuncian a parte de los intereses o fijan un saldo cerrado a cambio de cobrar al contado. Ese ahorro reduce el importe que hay que pedir. Le ayudamos a plantear esa negociación con el mapa de deudas en la mano, y cada acuerdo se refleja en un certificado de deuda que se paga en la firma.

¿Qué puede aportar una consultoría financiera a una empresa con patrimonio pero sin caja?

A una empresa con patrimonio y sin caja, la consultoría le aporta una forma de convertir ese patrimonio en liquidez sin vender: hipotecar la nave, el local o el inmueble de la sociedad patrimonial del grupo y llevar el dinero a la operativa. Antes revisamos qué sociedad debe firmar, si existe interés social que justifique la garantía y qué deudas conviene cancelar en la notaría. El resultado es una sola operación mercantil, con firma en 7-10 días.

Cómo lo hacemos en Capital Privado MB

¿Tiene coste el diagnóstico financiero si al final no se firma ninguna operación?

El diagnóstico financiero es gratuito y no tiene coste si al final no se firma ninguna operación. No cobramos nada por adelantado: nuestros honorarios, la comisión de apertura y el resto de gastos solo se liquidan el día de la firma ante notario y constan antes por escrito, en la FEIN si firma un particular. Si el diagnóstico concluye que la mejor salida no pasa por un préstamo, se lo decimos igualmente.

¿Quién presta el dinero cuando la consultoría termina en una operación de financiación?

Cuando la consultoría termina en una operación, el dinero lo aportan nuestros fondos de deuda, family offices e inversores institucionales, elegidos según el importe, el plazo y el tipo de garantía. Nosotros estructuramos la operación y la llevamos hasta la notaría, donde el acreedor firma y la hipoteca se inscribe a su favor en el Registro de la Propiedad. Las condiciones son las de nuestra financiación privada, con TIN desde el 10 %.

¿Qué parte de mis ingresos puede suponer la nueva cuota tras reunificar las deudas?

La nueva cuota puede llegar al 40 % de sus ingresos reales y demostrables, sumando nóminas, pensiones, alquileres o rendimientos de actividad. Ese límite protege la viabilidad de la operación: por encima, cualquier imprevisto vuelve a generar impagos. Si con 20 años de plazo la cuota sigue superando ese porcentaje, el diagnóstico busca otra combinación, como vender un activo para reducir el importe que hay que financiar.

¿Puedo hacer toda la consultoría a distancia o tengo que desplazarme a Barcelona?

Puede hacer toda la consultoría a distancia, sin desplazarse a Barcelona: el diagnóstico se trabaja por teléfono, videollamada y correo electrónico, y la documentación se envía en formato digital. El único acto presencial es la firma, ante el notario que usted elija en su ciudad. Atendemos en toda España, de 9 a 14 h y de 15 a 18 h, sin oficinas locales.

¿Puede una sola operación reunificar mis deudas personales y las de mi empresa?

Una sola operación puede reunificar deudas personales y de su empresa si se estructura con el deudor correcto para cada una y con garantías suficientes. Puede firmar usted junto con la sociedad, con los inmuebles de ambos como garantía y el pago a cada acreedor en la notaría. Si interviene una persona física con garantía residencial, la operación se rige por la Ley 5/2019. La parte empresarial sigue la lógica de los préstamos para reestructurar deudas de empresas.

Conceptos que conviene conocer

¿Qué es el interés social y por qué importa cuando una sociedad garantiza deudas ajenas?

El interés social es el interés común de la sociedad y de sus socios, y los administradores deben actuar siempre a su servicio. Cuando una sociedad hipoteca su inmueble para garantizar deudas de otra sociedad o de un socio, debe existir un beneficio para ella, como pertenecer al mismo grupo o recibir una contraprestación. Si no se justifica, la garantía puede impugnarse o rescindirse en un concurso. Por eso documentamos ese interés y el acuerdo de la junta.

¿Necesitan consentir todos los copropietarios para hipotecar un inmueble en proindiviso?

Para hipotecar un inmueble completo en proindiviso deben consentir todos los copropietarios, porque es un acto de disposición sobre la cosa común. Cada uno puede hipotecar por sí solo su cuota indivisa, como permite el artículo 399 del Código Civil, pero los inversores rara vez aceptan esa garantía. En herencias sin repartir o en divorcios, la consultoría resuelve primero quién consiente y quién aporta, como ocurre al aceptar una herencia.

¿Qué es una quita y por qué algunos acreedores aceptan cobrar menos al contado?

Una quita es la reducción pactada del importe de una deuda: el acreedor renuncia a una parte a cambio de cobrar el resto. La aceptan porque cobrar hoy y con certeza vale más que reclamar durante años, con costes judiciales y riesgo de no recuperar nada; es frecuente en deudas antiguas o cedidas a fondos de recobro. Para que funcione, el pago debe ser real y al contado, como el que se hace en la notaría con la nueva financiación.

¿Qué es el asentimiento del cónyuge para hipotecar la vivienda familiar aunque no sea titular?

El asentimiento del cónyuge es el consentimiento que exige el artículo 1320 del Código Civil para disponer de la vivienda habitual de la familia, aunque pertenezca solo a uno de los cónyuges. Sin él, o sin autorización judicial, la hipoteca puede anularse. En Cataluña, el artículo 231-9 del Código Civil catalán establece una regla equivalente. El cónyuge no titular no se convierte en deudor: solo autoriza el acto sobre la vivienda familiar.

¿Qué es una carta de pago y por qué hay que pedirla a cada acreedor al cancelar?

La carta de pago es el documento en que el acreedor reconoce haber cobrado y declara saldada la deuda. Hay que pedirla a cada acreedor porque es la prueba que permite levantar un embargo, cancelar una hipoteca en el Registro de la Propiedad o solicitar la baja de un fichero de impagos. En nuestras operaciones, el pago se hace en la notaría y la carta de pago se recoge allí mismo para tramitar después cada cancelación.

¿Resueltas las dudas? Calcule su cuota o solicite el diagnóstico.

Guías relacionadas sobre deuda, patrimonio y solvencia

Otras soluciones de capital privado

Llevamos 17 años estructurando operaciones de capital privado y una parte de los diagnósticos termina con un consejo, no con un préstamo. Kontactalia Finance, S.L. es una empresa inscrita en el Banco de España (D238) y en el REEIF (439/2013): quiénes somos.

Referencias

Revisado por Alejandro Melero García, CEO de Kontactalia Finance, S.L. y asesor acreditado por EFPA España en crédito inmobiliario (LCCI). Actualizado el 12 de octubre de 2026.

CALCULE O SOLICITE

Calcule su cuota o envíe el caso

Calcule la cuota de una operación amortizable o cuéntenos su situación completa: recibirá el diagnóstico por escrito en 24-48 horas.

Su operación de capital privado

Estimación orientativa al instante · TIN desde el 10 %

Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €

Cuota orientativa con sistema francés. El TIN parte del 10 % y depende de las garantías y del perfil de la operación; las condiciones definitivas se entregan por escrito antes de firmar.

Solicitud de financiación

Solicite el estudio de su operación

Estudio sin compromiso · respuesta en 24-48 h

¿Qué importe necesita?

Importe mínimo de operación: 15.000 €.

¿Dispone de un inmueble para aportar como garantía?

Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».

Sus datos de contacto

Indíquenos su nombre.

Necesitamos un teléfono de contacto.

Indique un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender su solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puede ejercer sus derechos en legal@grupokontactalia.com. Consulte las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

Gracias. Hemos recibido su solicitud

Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.

Qué ocurre después

Le llamamosEscuchamos el caso completo.
Sus documentosEl mapa de deudas, las notas simples y los ingresos.
Diagnóstico por escritoRecibe por escrito el diagnóstico de su caso.
¿Prefiere hablar antes?93 242 69 55, de lunes a viernes de 9 a 14 h y de 15 a 18 h.

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tiene, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.