Liquidez, reunificar deudas, aceptar una herencia, cancelar un embargo o vender con calma, con la garantía de su vivienda o de otro inmueble. Firma con la Ley 5/2019 ante el notario que elija.
Liquidez y circulante, compra de activos, inversión, reestructurar deuda o pagar a Hacienda, con un inmueble de la sociedad o de un socio como garantía y en régimen mercantil.
Liquidez para el negocio o para poner al día impuestos, cuotas y proveedores, con la garantía de un inmueble y sin que la ausencia de nómina sea un obstáculo. La capacidad de devolución se acredita con la actividad.
Prenda sobre la licencia libre de cargas, hasta el 40 % de su valor, de 1 a 15 años, sin aportar un inmueble. Barcelona, Madrid, Valencia y Mallorca tienen su propia página.
Préstamos con la licencia de farmacia como garantía, sin aportar un inmueble: para pagar el traspaso, reformar el local, atender al mayorista o reunificar deudas.
En Capital Privado MB estructuramos financiación privada a través de nuestros inversores y fondos de deuda, para particulares, autónomos y empresas que necesitan liquidez, comprar un activo o reorganizar sus pagos. Estudiamos la garantía disponible y el momento en que podrá devolver el dinero para estructurar una financiación adecuada a su operación.
Solicitud de financiación
Solicite su financiación
Estudio sin compromiso · respuesta en 24-48 h
1Importe
2Garantía
3Datos
¿Qué importe necesita?
El importe mínimo es de 15.000 €. No gestionamos microcréditos.
Importe mínimo de operación: 15.000 €.
¿Dispone de un inmueble para aportar como garantía?
Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».
Elija una opción para continuar.
Indique el valor estimado del inmueble.
Indique las cargas actuales (escriba 0 si no tiene).
Sus datos de contacto
Indíquenos su nombre.
Necesitamos un teléfono de contacto.
Indique un email válido.
Debe aceptar la política de privacidad.
Gracias. Hemos recibido su solicitud
Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.
Cómo gestionamos la financiación privada en Capital Privado MB
Definimos qué parte de la operación necesita deuda y de dónde saldrá el dinero para devolverla. Revisamos garantías y vencimientos para coordinar liquidez, pagos y devolución. En préstamos hipotecarios, el capital puede alcanzar el 40 % de la tasación para particulares o el 50 % para empresas, según las cargas. Ajustamos cuotas de capital e intereses o intereses mensuales con capital al vencimiento al perfil y a la operación. Recibe una propuesta escrita con el importe, los costes y el calendario; se la explicamos hasta resolver sus dudas. Si le encaja, preparamos la firma en su notaría de confianza, respetando los plazos legales.
Cuéntenos su caso por teléfono o en el formulario. Le atenderemos personalmente y le ayudaremos a valorar las opciones con calma.
La financiación privada es la que no procede de un banco: la aportan fondos de deuda, family offices e inversores privados y se concede con la garantía de un inmueble o, para taxistas y farmacéuticos, de su licencia. En Capital Privado MB la estructuramos en varias modalidades (préstamo hipotecario, puente, con carencia, bullet y prenda de licencia) y elegimos con usted la que encaja con cómo y cuándo podrá devolver el dinero.
Quién decide: la garantía, la finalidad y su capacidad de devolución, no únicamente el scoring.
Importe: desde 15.000 €; hasta el 40 % de la tasación si firma un particular y el 50 % si firma una empresa, cargas incluidas.
Plazo: hasta 20 años; licencias, de 1 a 15 años; en mercantil desde 1 M€, 24-36 meses (48 como máximo).
Tipo fijo desde el 10 % TIN; cancelación anticipada desde el 0 %.
Plazos: primera respuesta en menos de 24 horas, preaprobación por escrito en 24-48 h y firma en 7-10 días (en torno a 15-20 con la Ley 5/2019).
Con ASNEF o RAI se estudia: el préstamo liquida la deuda en la firma y usted tramita la baja con el justificante.
PARA QUÉ SIRVE
Para qué puede utilizarse el capital privado
Las mismas vías sirven para necesidades muy distintas. Estas son las más habituales, con la modalidad que suele encajar en cada una.
Liquidez sobre un inmueble sin venderlo
Dinero para un proyecto, una inversión o un gasto grande, con la garantía de una vivienda, un local o una nave que sigue siendo suyo.
Condiciones comunes a todas las vías: importe, interés, plazo y firma
Recibirá estas condiciones por escrito en la FEIN si firma un particular o en la oferta vinculante si firma una sociedad.
importe sobre la tasaciónHasta el 40 % o el 50 % de la tasaciónParticulares, hasta el 40 %; empresas, hasta el 50 %, cancelando las cargas previas; gastos incluidos en el préstamo
importe mínimoDesde 15.000 €Sin límite de capital, con garantía y solvencia suficientes
interésTIN desde el 10 %Según garantía, LTV y perfil; TAE 14,16 % en el ejemplo representativo
plazoHasta 20 añosLicencias, de 1 a 15 años; mercantil desde 1 M€, 24-36 meses (48 como máximo)
amortización anticipadaCancelación desde el 0 %Mercantil: entre el 0 % y el 2 %
respuestaPreaprobación en 24-48 hPor escrito, con la modalidad y la vía de capital que encajan
plazo de firmaFirma en 15-20 díasLey 5/2019: FEIN y 10 días de reflexión (14 en Cataluña); sociedades, en 7-10 días
documento de la ofertaFEIN u oferta vinculanteFEIN si firma un particular; oferta vinculante si firma una sociedad
Costes que debe contarHonorarios y comisión de apertura se liquidan el día de la firma, dentro del préstamo; la tasación la paga usted al encargarla. Si firma un particular con un inmueble residencial, notaría, registro, gestoría y AJD los asume el acreedor (Ley 5/2019) y constan en la FEIN; si firma su sociedad, los asume la operación y figuran en la oferta vinculante. Antes de la firma solo paga la tasación, al encargarla.
Riesgo que debe conocerEl inmueble responde del préstamo: si dejara de pagar, el acreedor podría ejecutar la garantía y perdería la propiedad. Por eso el importe se limita al 40 % de la tasación (50 % si firma una empresa) y solo proponemos cuotas que caben en sus ingresos; si no es su caso, se lo diremos en la primera llamada.
CALCULE Y SOLICITE
Calculadora de cuota de la vía elegida y solicitud de estudio
Si le encaja, solicite el estudio en el mismo paso: le respondemos en 24-48 horas.
Su operación con garantía
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €
Cuota orientativa con sistema francés. El TIN parte del 10 % y depende de la garantía y del perfil de la operación; las condiciones definitivas se entregan por escrito antes de firmar.
Solicitud de financiación
Solicite el estudio de su operación
Estudio sin compromiso · respuesta en 24-48 h
1Importe
2Garantía
3Datos
¿Qué importe necesita?
El importe mínimo es de 15.000 €. No gestionamos microcréditos.
Importe mínimo de operación: 15.000 €.
¿Dispone de un inmueble para aportar como garantía?
Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».
Elija una opción para continuar.
Indique el valor estimado del inmueble.
Indique las cargas actuales (escriba 0 si no tiene).
Sus datos de contacto
Indíquenos su nombre.
Necesitamos un teléfono de contacto.
Indique un email válido.
Debe aceptar la política de privacidad.
Gracias. Hemos recibido su solicitud
Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.
REQUISITOS Y DOCUMENTACIÓN
Requisitos y documentación comunes a todas las vías
Sea cual sea la modalidad, comprobamos tres cosas antes de encargar la tasación: la garantía, el margen que deja y los ingresos que pagan la cuota.
Requisitos
Qué comprobamos
Una garantía inscrita: vivienda, local, nave, oficina o solar urbano, suyo, de su sociedad o de un familiar que firme como hipotecante; o una licencia de taxi o de farmacia a su nombre.
Margen en la garantía: el préstamo, con las cargas que se cancelan y los gastos, cabe en el 40 % de la tasación (50 % si firma una sociedad).
Ingresos que sostienen la cuota: nómina, pensión, alquileres, rendimiento neto de la actividad o la caja de la sociedad; la cuota no supera el 40 % de esos ingresos.
Una salida documentada cuando no hay cuota de capital: venta, refinanciación o un cobro con fecha.
Importe desde 15.000 €.
Lo que no hace falta
Un avalista con nómina: responde la garantía, no un tercero.
Estar fuera de ASNEF o RAI: el préstamo liquida la deuda en la firma y usted tramita la baja con el justificante.
Que el banco haya dicho que sí: se estudia por la garantía y por la capacidad de devolución.
Documentación
Dos cosas: lo que ya tiene del banco y lo que acredita su garantía y sus ingresos. La lista completa por perfil y fase, en la guía de préstamos de capital privado.
Lo que ya tiene y conviene enviar
La oferta o la negativa del banco, si la hay: evita repetir una vía cerrada.
Los recibos de las deudas que quiere cancelar, con el saldo pendiente.
El calendario: fecha del impuesto, la subasta, el pedido o la compraventa.
La salida, cómo devolverá un puente, carencia o bullet: compraventa, refinanciación o contrato a cobrar.
Lo que acredita garantía e ingresos
Particulares y autónomos: DNI, nota simple e ingresos (nóminas, pensión, alquileres, modelos 130/303).
Sociedades: escrituras y poderes, CIF, cuentas depositadas, balance provisional y nota simple.
Licencias: título y certificado de cargas del Registro de Bienes Muebles.
Con la nota simple, los ingresos y la fecha decidimos qué modalidad encaja. Pedimos el primer día los documentos que requieren más tiempo.
DEVOLUCIÓN
Cómo se devuelve la financiación privada según la modalidad
Elegimos la forma de devolución según de dónde saldrá el dinero. Si no hay cuota de capital, antes de firmar debe quedar documentado cómo se devolverá.
Cuota mensual con sistema francés
La modalidad habitual del préstamo hipotecario: la misma cuota cada mes hasta 20 años si firma un particular, hasta 10 años si firma una sociedad por debajo de 1 M€.
Tipo fijo; cancelación anticipada desde el 0 %.
Carencia: solo intereses al principio
Unos meses pagando solo intereses, para un negocio que arranca o una herencia cuya salida es vender; después, cuota constante o el capital de una vez.
Se pacta antes de firmar y consta en la FEIN o en la oferta vinculante.
Bullet: intereses periódicos y capital al vencimiento
Solo en operaciones mercantiles desde 1 M€: se firma a 12 meses y se renueva año a año pagando, como mínimo, los intereses del año; 24-36 meses en total, 48 como máximo.
Exige una salida documentada: venta, refinanciación o cobro con fecha.
El precio de la venta cancela el préstamo
En el anticipo de venta, el capital se devuelve en la notaría de la compraventa; mientras tanto, intereses mensuales.
Hasta 24 meses, prorrogables.
Prenda de licencia: cuota mientras sigue trabajando
De 1 a 15 años, con la licencia en uso; al cancelar, se levanta la prenda en el Registro de Bienes Muebles.
PROCESO
Cómo solicitarla: el mismo recorrido en todas las modalidades
Cinco pasos, sea cual sea la vía:
1
Primera llamada, en menos de 24 horas
Cuéntenos qué necesita, qué garantía aporta, qué le ha dicho el banco, cómo devolverá el préstamo y quién firma.
2
Envío de documentación
Envíenos DNI, nota simple e ingresos; añada la oferta bancaria y el plan de devolución si los tiene.
3
Estudio y preaprobación en 24-48 h
Elegimos la modalidad y el inversor, y le confirmamos por escrito el importe y las condiciones.
4
Tasación y oferta por escrito
La tasadora visita el inmueble; recibe la FEIN, u oferta vinculante, con TIN, TAE, cuota y coste total.
5
Firma ante el notario que usted elija
Firma en torno a 7-10 días con la documentación completa; con LCCI, en torno a 15. Las deudas se pagan desde la notaría.
Qué ocurre después de firmar, según la modalidad
Hipoteca de cuota mensual: paga la cuota de la FEIN hasta cancelar; puede hacerlo desde el 0 % cuando obtenga financiación bancaria.
Puente, carencia o bullet: intereses periódicos y el capital al vencimiento con la venta, refinanciación o cobro documentados.
Anticipo de venta: el precio de la compraventa cancela el préstamo en la notaría de la venta.
Prenda de licencia: la cuota mientras la licencia sigue en uso; al cancelar, se levanta la prenda.
Ya sabe si su operación encaja: vea la cuota o cuéntenos qué dijo el banco
La calculadora da la cuota al instante; con el formulario le llamamos en menos de 24 horas y le decimos por qué vía encaja y con qué cifras, sin compromiso.
Ejemplos de operaciones de capital privado que realizamos por vías distintas
Dos clientes que compararon vías antes de decidir: una pareja y un autónomo al que el préstamo personal no llegaba.
Ejemplo 1Bilbao · una pareja que comparó el banco, un préstamo personal y una hipoteca
Garantía: piso de la familia tasado en 300.000 €, sin cargas.
Cifras: 60.000 € para la reforma integral: el banco lo denegó por la antigüedad laboral y el préstamo personal no llegaba; hipoteca de 60.000 € (20 %) a 15 años, TIN 10,95 %.
Dificultad: contrato temporal y sin historial de crédito que el banco pudiera leer.
Solución: la hipoteca, por importe y plazo; la reforma se pagó por fases desde la firma.
Resultado: cuota dentro del 40 % de los ingresos y cancelación desde el 0 % cuando obtenga financiación bancaria.
Ejemplo 2Murcia · un autónomo al que el préstamo personal no llegaba
Garantía: local donde tiene el negocio, tasado en 220.000 €, libre de cargas.
Cifras: préstamo de 70.000 € (31,8 %) a 12 años, TIN 12 %, para renovar la maquinaria y cubrir seis meses de circulante.
Dificultad: el banco ofrecía un préstamo personal de 25.000 € a cinco años, con una cuota que no cabía.
Solución: hipoteca sobre el local, cuota medida sobre los modelos 130 y plazo largo.
Resultado: importe completo en una sola firma en Murcia, dentro del 40 % del rendimiento neto.
Estructuramos financiación con garantía a través de nuestros fondos de deuda, family offices e inversores institucionales desde 2009. Una parte de las llamadas no termina en préstamo, y lo decimos en la primera conversación: si no encaja, le indicamos por dónde sí.
Conozca nuestra trayectoria en quiénes somos, al equipo que atiende el teléfono o escríbanos desde contacto.
Empresa inscrita en el Banco de España y en el REEIF
Kontactalia Finance, S.L., titular de Capital Privado MB; verificable en cada organismo:
Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · n.º D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoREEIF · n.º 439/2013Registro Estatal de Empresas de Concesión de Créditos Hipotecarios e Intermediación Financiera · Ley 2/2009
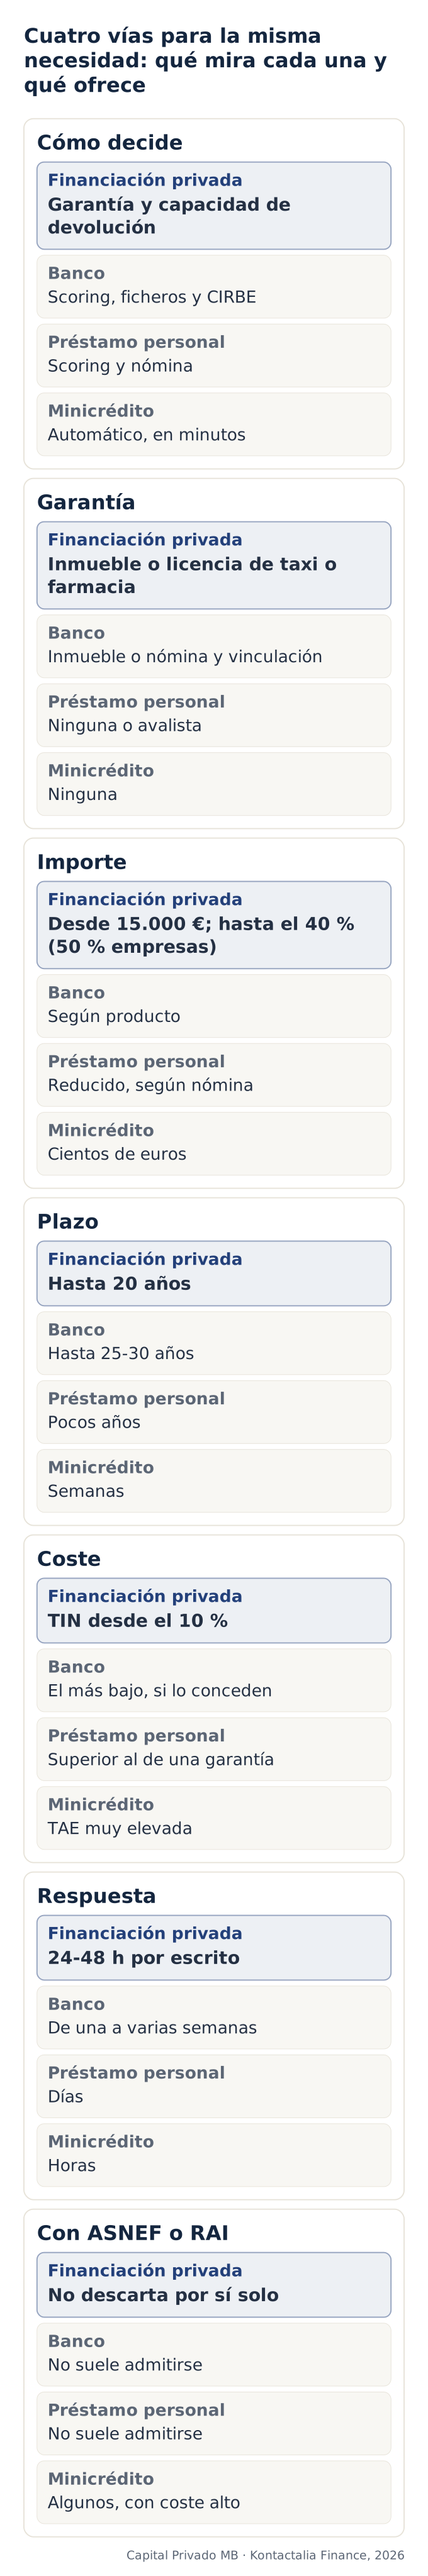
Banco, préstamo personal, minicrédito o capital privado: comparación de vías
Las cuatro vías resuelven necesidades distintas: la financiación bancaria es la más barata cuando encaja y llega a tiempo; el préstamo personal y el minicrédito cubren importes pequeños; las financiaciones privadas con garantía, desde 15.000 € cuando el criterio bancario o el calendario cierran la puerta.
Comparación criterio a criterio entre el banco, el préstamo personal, el minicrédito y la vía con garantía de Capital Privado MB.
Criterio
Banco
Préstamo personal
Minicrédito
Financiación privada
Cómo decide
Scoring, ficheros, CIRBE y vinculación
Scoring y nómina
Automático, en minutos
Garantía, finalidad y capacidad de devolución de esa operación, no únicamente el scoring
Garantía
Inmueble en hipoteca; nómina y vinculación en el resto
Ninguna, o avalista con nómina
Ninguna
Inmueble propio o de un tercero que consienta, o licencia de taxi o de farmacia
Importe
Según producto y política de riesgos
Reducido, según nómina e historial
Cientos de euros
Desde 15.000 €; hasta el 40 % de la tasación en particulares y el 50 % en empresas, cargas incluidas
Plazo
Hasta 25-30 años en hipoteca
Pocos años
Semanas
Hasta 20 años; licencias, de 1 a 15; mercantil desde 1 M€, 24-36 meses (48 como máximo)
Coste
El más bajo del mercado, si lo conceden
Superior al de una operación con garantía
TAE muy elevada por el plazo corto
TIN desde el 10 %; TAE 14,16 % en el ejemplo representativo; cancelación desde el 0 %
Tiempo de respuesta
De una a varias semanas
Días
Horas
Primera respuesta en menos de 24 h; preaprobación por escrito en 24-48 h; firma en 7-10 días (en torno a 15 con LCCI)
Con ASNEF o RAI
No suele admitirse
No suele admitirse
Algunos lo admiten, con un coste alto
No descarta por sí solo: el préstamo liquida la deuda el día de la firma y, con el justificante de pago, usted tramita la baja del fichero
Quién la usa
Perfil estándar, sin urgencia ni ficheros
Nómina estable, importe pequeño
Necesidad puntual y mínima
Empresas, patrimonios familiares, autónomos y particulares con garantía y una cuota sostenible
La misma necesidad por cuatro vías: el banco decide con el scoring y llega en semanas; el préstamo personal y el minicrédito no exigen garantía y por eso limitan el importe; la cuarta vía estudia la garantía y la capacidad de devolución y responde en 24-48 horas. Fuente: Capital Privado MB · Kontactalia Finance, 2026.
Puente, carencia y bullet: cómo se devuelve el capital cuando no hay cuota mensual
Si no paga capital en cada cuota, debe documentar cómo lo devolverá antes de firmar: contrato de compraventa, carta de refinanciación o contrato pendiente de cobro. Es imprescindible para un bullet.
En un préstamo puente, con carencia o bullet no hay cuota de capital: se pagan intereses mientras dura la carencia y el capital se devuelve de una vez al vencimiento, con la venta, la refinanciación o el cobro que se documentó antes de firmar. Fuente: Capital Privado MB · Kontactalia Finance, 2026.
Empresas y estructuras: régimen mercantil, quién firma y qué cambia
Cuando firma una sociedad con finalidad empresarial, el préstamo es mercantil: oferta vinculante en lugar de FEIN, sin plazo de reflexión, firma en 7-10 días y sin computar en la CIRBE de la sociedad.
Quién firma y con qué garantía
La sociedad con su inmueble: nave, local, oficina o solar; con renta, la renta cubre la cuota.
Un socio como hipotecante no deudor: responde solo con su inmueble; si es su vivienda, LCCI.
Una sociedad vehículo (SPV), creada para la operación, con la garantía del activo y, si hace falta, aval de la matriz.
Un grupo con varias sociedades: garantía cruzada documentada en la escritura.
Sale & lease-back: vende la nave y sigue usándola como arrendataria (lease back).
Convivencia con un pool bancario: mantiene sus bancos y aporta un activo libre o cuenta con el consentimiento de las entidades.
Coinversión en la compra de un activo (coinversión).
Revisamos cuentas, balance provisional, endeudamiento y situación con la Administración; las deudas con Hacienda se certifican y pagan en la firma. Para tesorería y circulante, consulte financiación privada para empresas; para un préstamo entre sociedades, consulte préstamo mercantil; y para tramitarlo con la marca del grupo dedicada a empresas, los préstamos con garantía hipotecaria para empresas de Financia-T. Si quiere aportar el capital, consulte invertir en préstamos hipotecarios.
¿Tiene la documentación a mano? Envíenos su caso y le llamamos en 24-48 horas.
Cuándo conviene el capital privado frente al banco y cuándo no
Conviene cuando el banco no llega a tiempo o no encaja con su perfil y usted tiene garantía con margen y una cuota sostenible; no, si el banco es viable, porque cuesta menos.
Le conviene si
El banco ha dicho que no, o tarda semanas, y su inmueble tiene margen para el importe que necesita.
Tiene una carga o una deuda con fecha que quiere cancelar en la misma firma y quedarse con un solo acreedor.
Sus ingresos permiten pagar la cuota aunque no cumplan el scoring bancario, o necesita carencia o bullet que el banco no ofrece.
No le conviene si
El banco es viable para usted y llega a tiempo. Alternativa: fírmelo con el banco; cuesta menos.
Necesita un importe pequeño y a corto plazo. Alternativa: un préstamo personal, sin comprometer un inmueble.
No tiene garantía ni ingresos demostrables: se lo decimos en la primera llamada. Alternativa: una licencia de taxi o de farmacia, si la tiene.
Qué mirar en una oferta, sea de quien sea
La TAE y el coste total, no solo el TIN: en el ejemplo representativo, 69.440,98 € por 35.900 €.
Qué gastos van dentro del préstamo según FEIN y la comisión de cancelación anticipada (desde el 0 % aquí).
El plazo real hasta disponer del dinero: «dinero en 24 horas» no existe con escritura.
Quién está detrás: las financieras privadas fiables figuran en el registro del Banco de España o en el REEIF, entregan la FEIN antes de firmar y no cobran nada por adelantado.
Preguntas frecuentes sobre la financiación privada
Lo que conviene saber
¿Por qué la financiación privada puede aprobar lo que el banco rechaza con el mismo inmueble?
La financiación privada puede aprobar lo que el banco rechaza porque no está sujeta a las mismas políticas de riesgo, provisiones y modelos de scoring de una entidad de crédito. Valora la garantía, la capacidad real de devolución y la salida de la operación, de modo que una incidencia en un fichero, unas pérdidas puntuales o unos ingresos atípicos no la descartan por sí solos. A cambio, el tipo es más alto y el porcentaje financiado, más prudente.
¿Qué señales indican que una oferta de financiación privada no es fiable?
Una oferta no es fiable si no detalla por escrito el TIN, la TAE, las comisiones y el importe neto que recibirá, o si quien la hace no figura en ningún registro oficial comprobable. También es una alarma que le propongan firmar una compraventa, una opción de compra o un poder sobre el inmueble en lugar de una hipoteca, o que la firma no sea ante notario. Compruebe siempre los registros públicos del Banco de España y de Consumo.
¿Cuándo tiene sentido pagar un interés más alto a cambio de rapidez y flexibilidad?
Pagar un interés más alto tiene sentido cuando no actuar a tiempo cuesta más que los intereses: un recargo de apremio del 20 % de Hacienda, una subasta del inmueble, la pérdida de unas arras o una operación empresarial que se escapa. También cuando la necesidad es temporal y tiene una salida clara, como una venta o una refinanciación bancaria. Si no hay fecha ni salida, lo prudente es buscar una vía más barata aunque sea más lenta.
¿Qué ocurre con la financiación privada si el valor del inmueble baja después de firmar?
Si el valor del inmueble baja después de firmar, las condiciones del préstamo no cambian: mantiene la misma cuota, el mismo tipo y el mismo plazo, porque la escritura no se revisa por la evolución del mercado. Por eso los porcentajes que se financian sobre la tasación son prudentes: ese margen absorbe caídas de precio. La bajada solo le afectaría si necesitara vender o refinanciar justo en ese momento.
¿Es la financiación privada una solución temporal o puede mantenerse a largo plazo?
La financiación privada sirve para ambas cosas: como solución temporal, con un puente de hasta 24 meses o, en operaciones mercantiles, una estructura bullet hasta vender o refinanciar; o a largo plazo, con un préstamo amortizable de hasta 20 años si firma un particular y de hasta 10 años en operaciones mercantiles inferiores a un millón de euros (15 por debajo de 500.000 €). Muchos clientes la cancelan con un banco cuando su situación mejora; otros la mantienen hasta el final porque la cuota encaja en sus ingresos.
Cómo lo hacemos en Capital Privado MB
¿Qué gastos se liquidan el día de la firma y dónde constan antes de firmar?
El día de la firma se liquidan la comisión de apertura y nuestros honorarios y, en las operaciones mercantiles, también la notaría y el registro, normalmente descontados del importe del préstamo; la tasación la paga el cliente al encargarla. Si firma un particular, rige la Ley 5/2019: la notaría, el registro, la gestoría y el impuesto de actos jurídicos documentados los asume el financiador. Todo consta antes por escrito, en la FEIN si es particular y en la oferta de condiciones si la operación es mercantil. No se cobra nada por adelantado; la tasación la paga el cliente al encargarla.
¿Pueden financiar mi operación plataformas de crowdfunding además de fondos de deuda?
Su operación puede financiarse también a través de plataformas de financiación participativa, además de nuestros fondos de deuda, family offices e inversores institucionales. Elegimos la fuente según el importe, el plazo, el perfil y el tipo de garantía, y las plataformas encajan sobre todo en operaciones con empresas. Para usted, las condiciones se fijan igual: por escrito antes de la firma, con hipoteca inscrita en el Registro de la Propiedad y firma ante notario.
¿Qué porcentaje financian a una sociedad y cuál a un particular sobre el mismo inmueble?
Sobre el mismo inmueble se financia hasta el 50 % de la tasación a una sociedad y hasta el 40 % a un particular, en ambos casos con los gastos incluidos. Cuando firma una persona física rige la Ley 5/2019 y el criterio es más conservador. Las cargas que se cancelan en la firma cuentan dentro de esos máximos. El detalle del régimen mercantil está en la financiación privada para empresas.
¿Qué tipo de interés tiene la financiación privada y cambia según la vía elegida?
El TIN parte del 10 % en todas las vías, hipotecaria, puente, bullet o con prenda de licencia, y solo baja, desde el 8 %, en operaciones mercantiles de más de 5 millones de euros. Lo que mueve el tipo dentro de esa banda no es la vía, sino el porcentaje financiado, el plazo, el activo y la salida prevista. En nuestros ejemplos verá tipos del 10 %, 10,5 %, 10,95 %, 11,5 % y 12 %, siempre fijados por escrito.
¿Qué plazos de respuesta y de firma tiene una operación de financiación privada?
Una primera respuesta llega en menos de 24 horas y la preaprobación, en 24-48 h. La firma ante notario se alcanza en 7-10 días en operaciones mercantiles y en torno a 15 días cuando firma un particular, por la FEIN y el plazo de reflexión de la Ley 5/2019. Si tiene una fecha límite, el calendario se organiza como el del capital privado urgente, con las mismas condiciones.
Conceptos que conviene conocer
¿Qué es la TAE y qué gastos incluye al comparar financiación privada y bancaria?
La TAE, tasa anual equivalente, expresa en un porcentaje anual el coste total del préstamo: el TIN más las comisiones y los gastos obligatorios para obtenerlo, como la apertura o la tasación, y en el banco también los seguros o productos vinculados que exija. Por eso es la cifra que permite comparar ofertas. Un TIN bajo con muchas vinculaciones puede acabar con una TAE cercana a la de otra oferta sin productos añadidos y con un tipo más alto.
¿Cuándo se considera usurario el interés de un préstamo con garantía inmobiliaria?
Un interés es usurario, según la Ley de Represión de la Usura de 1908, cuando es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. Los tribunales comparan la TAE con el tipo medio que publica el Banco de España para operaciones similares y valoran el riesgo, el plazo y la garantía. Si se declara usurario, el préstamo es nulo y el prestatario solo devuelve el capital recibido.
¿Qué es el vencimiento anticipado y cuándo puede declararlo el acreedor?
El vencimiento anticipado permite al acreedor reclamar toda la deuda pendiente antes del plazo pactado cuando el deudor incumple. Si firma una persona física con garantía residencial, el artículo 24 de la Ley 5/2019 exige impagos de al menos el 3 % del capital o 12 cuotas en la primera mitad del plazo, y del 7 % o 15 cuotas en la segunda, además de un requerimiento con un mes para pagar. En operaciones mercantiles rige lo pactado en la escritura.
¿Qué es la capitalización de intereses y por qué encarece un préstamo bullet?
La capitalización de intereses consiste en sumar al capital los intereses vencidos y no pagados, que pasan a generar a su vez nuevos intereses. En un préstamo bullet con intereses al vencimiento encarece la operación: 500.000 € al 10 % durante 36 meses generan 150.000 € de intereses simples, pero unos 174.091 € si se capitalizan cada mes. Por eso conviene saber si los intereses se pagan periódicamente o se acumulan, y cómo lo recoge la escritura.
¿Qué es el derecho de desistimiento y existe en un préstamo con garantía hipotecaria?
El derecho de desistimiento permite dejar sin efecto un contrato ya firmado, sin alegar causa, durante un plazo; en los préstamos con garantía hipotecaria no existe. La Ley 5/2019 optó por proteger al consumidor antes de firmar, con 10 días de reflexión desde la entrega de la FEIN (14 en Cataluña) y el acta notarial previa. Una vez otorgada la escritura, solo cabe el reembolso anticipado en las condiciones pactadas, que en nuestras operaciones parten del 0 %.
¿Resueltas las dudas? Calcule su cuota o solicite el estudio.
Llevamos 17 años estructurando operaciones con garantía por todas sus vías y, si el banco le conviene más, se lo decimos. Kontactalia Finance, S.L. es una empresa inscrita en el Banco de España (D238) y en el REEIF (439/2013): quiénes somos.
Revisado por Alejandro Melero García, CEO de Kontactalia Finance, S.L. y asesor acreditado por EFPA España en crédito inmobiliario (LCCI). Actualizado el 12 de octubre de 2026.
CALCULE O SOLICITE
Calcule su cuota o envíe la solicitud
Vea la cuota orientativa y compárela con la oferta que tenga, o cuéntenos su caso: sabrá en 24-48 horas qué modalidad encaja con su caso.
Su operación con garantía
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €
Cuota orientativa con sistema francés. El TIN parte del 10 % y depende de la garantía y del perfil de la operación; las condiciones definitivas se entregan por escrito antes de firmar.
Solicitud de financiación
Solicite el estudio de su operación
Estudio sin compromiso · respuesta en 24-48 h
1Importe
2Garantía
3Datos
¿Qué importe necesita?
El importe mínimo es de 15.000 €. No gestionamos microcréditos.
Importe mínimo de operación: 15.000 €.
¿Dispone de un inmueble para aportar como garantía?
Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».
Elija una opción para continuar.
Indique el valor estimado del inmueble.
Indique las cargas actuales (escriba 0 si no tiene).
Sus datos de contacto
Indíquenos su nombre.
Necesitamos un teléfono de contacto.
Indique un email válido.
Debe aceptar la política de privacidad.
Gracias. Hemos recibido su solicitud
Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.
Qué ocurre después
1
Le llamamosRevisamos su solicitud y le llamamos.
2
Cuatro datosImporte, garantía y cargas, ingresos y finalidad.
3
Respuesta por escritoLe confirmamos qué modalidad encaja con su caso.
¿Prefiere hablar antes?93 242 69 55, de lunes a viernes de 9 a 14 h y de 15 a 18 h.
* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tiene, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.