Liquidez, reunificar deudas, aceptar una herencia, cancelar un embargo o vender con calma, con la garantía de su vivienda o de otro inmueble. Firma con la Ley 5/2019 ante el notario que elija.
Liquidez y circulante, compra de activos, inversión, reestructurar deuda o pagar a Hacienda, con un inmueble de la sociedad o de un socio como garantía y en régimen mercantil.
Liquidez para el negocio o para poner al día impuestos, cuotas y proveedores, con la garantía de un inmueble y sin que la ausencia de nómina sea un obstáculo. La capacidad de devolución se acredita con la actividad.
Prenda sobre la licencia libre de cargas, hasta el 40 % de su valor, de 1 a 15 años, sin aportar un inmueble. Barcelona, Madrid, Valencia y Mallorca tienen su propia página.
Préstamos con la licencia de farmacia como garantía, sin aportar un inmueble: para pagar el traspaso, reformar el local, atender al mayorista o reunificar deudas.
En Capital Privado MB estructuramos préstamos de capital privado urgente a través de nuestros inversores y fondos de deuda, para particulares, autónomos y empresas que necesitan atender un vencimiento, completar una compra o resolver un pago con fecha. Estudiamos la garantía inmobiliaria y el calendario de la operación desde el primer contacto.
Solicitud de financiación
Solicite su financiación
Estudio sin compromiso · respuesta en 24-48 h
1Importe
2Garantía
3Datos
¿Qué importe necesita?
El importe mínimo es de 15.000 €. No gestionamos microcréditos.
Importe mínimo de operación: 15.000 €.
¿Dispone de un inmueble para aportar como garantía?
Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».
Elija una opción para continuar.
Indique el valor estimado del inmueble.
Indique las cargas actuales (escriba 0 si no tiene).
Sus datos de contacto
Indíquenos su nombre.
Necesitamos un teléfono de contacto.
Indique un email válido.
Debe aceptar la política de privacidad.
Gracias. Hemos recibido su solicitud
Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.
Cómo gestionamos el capital privado urgente en Capital Privado MB
Ordenamos los pagos y vencimientos que no pueden esperar, para comprobar qué operación puede prepararse a tiempo. Revisamos desde el inicio la garantía disponible y los trámites pendientes, incluida la cancelación de cargas cuando sea necesaria. El préstamo hipotecario puede llegar al 40 % de la tasación para particulares o al 50 % para empresas, según solvencia y cargas. Le presentamos una oferta escrita con dinero disponible, devolución, costes y calendario, y le explicamos qué fechas son posibles. Si le interesa, organizamos la firma en su notaría de confianza, respetando los plazos legales.
Llámenos ahora o complete el formulario e indíquenos el vencimiento. Le escucharemos con atención y haremos lo posible por ayudarle a valorar una solución.
El capital privado urgente es un préstamo con la garantía de un inmueble que se estudia y preaprueba en 24-48 horas y se firma en pocos días porque el motivo tiene fecha: una subasta, unas arras, un impuesto o un vencimiento. Las condiciones son las de cualquier operación de capital privado; lo que se acelera es el trámite.
Qué se acelera: estudio, tasación, FEIN u oferta vinculante y cita en la notaría, todo a la vez.
Qué no se acorta: la escritura, la inscripción y, si firma un particular, los 10 días de reflexión de la Ley 5/2019 (14 en Cataluña).
Importe: desde 15.000 €; hasta el 40 % de la tasación si firma un particular y el 50 % si firma una empresa.
Plazo: hasta 20 años, con tipo fijo desde el 10 % TIN; la urgencia no encarece.
Firma: en 15-20 días con un particular y en 7-10 días con una sociedad, ante el notario que elija.
El acreedor cobra en la notaría el día de la firma.
PARA QUÉ SIRVE
Para qué puede utilizar una financiación urgente con garantía
Una operación urgente resuelve un pago con fecha. Estas son las situaciones que estudiamos con el calendario delante, y el documento que fija cada fecha.
Parar una subasta ya señalada
Antes del decreto de adjudicación, la deuda se paga o se consigna desde la notaría y la subasta queda sin efecto.
La fecha la fija el decreto del juzgado; cuéntenosla el primer día.
Levantar un embargo de Hacienda o de la Seguridad Social
El préstamo paga la deuda con la carta de pago y el organismo levanta la traba sobre el inmueble o las cuentas.
Antes del recargo del 20 % de la providencia de apremio.
Pagar unas arras o completar una compra con fecha
Con la garantía de un inmueble que ya tiene, el préstamo paga la compra o lo que falta para escriturar.
El acreedor cobra en la notaría el día de la firma y usted se queda con una sola cuota.
Sin recargo por urgencia: las condiciones son las mismas.
CONDICIONES
Condiciones de una operación urgente de capital privado: las mismas cifras, otro calendario
Recibirá por escrito en la FEIN o en la oferta vinculante las mismas condiciones que en una operación sin urgencia.
importe sobre la tasaciónHasta el 40 % o el 50 % de la tasaciónParticulares, hasta el 40 %; empresas, hasta el 50 %, cancelando las cargas previas; gastos incluidos en el préstamo
importe mínimoDesde 15.000 €Sin límite de capital por operación, con solvencia suficiente para cubrir el préstamo
interésTIN desde el 10 %La urgencia no forma parte del cálculo: depende de la garantía y del perfil
plazoHasta 20 añosAmortización francesa o, si la salida es una venta, con carencia
amortización anticipadaCancelación desde el 0 %Mercantil: entre el 0 % y el 2 %
respuestaPreaprobación en 24-48 hRespuesta por escrito, sin compromiso, con su fecha en el calendario
plazo de firmaFirma en 15-20 díasLey 5/2019: FEIN y 10 días de reflexión (14 en Cataluña); sociedades, en 7-10 días
dónde se firmaNotario a su elecciónFirma en su ciudad, sin desplazarse
Costes que debe contarHonorarios y comisión de apertura se liquidan el día de la firma, dentro del préstamo; la tasación la paga usted al encargarla. Si firma un particular con un inmueble residencial, notaría, registro, gestoría y AJD los asume el acreedor (Ley 5/2019) y constan en la FEIN; si firma su sociedad, los asume la operación y figuran en la oferta vinculante. Antes de la firma solo paga la tasación, al encargarla.
Riesgo que debe conocerLa urgencia no cambia la garantía: el inmueble responde del préstamo y, si dejara de pagar, el acreedor podría ejecutarlo. Por eso el importe se limita al 40 % de la tasación (50 % si firma una empresa) y solo proponemos cuotas que caben en sus ingresos; si la fecha no llega o la cuota no cabe, se lo diremos el primer día.
CALCULE Y SOLICITE
Calculadora de cuota de su financiación urgente
Si le encaja, solicite el estudio en el mismo paso: le respondemos en 24-48 horas.
Su capital privado urgente
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €
Cuota orientativa con sistema francés. El TIN parte del 10 % y depende de la garantía y del perfil de la operación; las condiciones definitivas se entregan por escrito antes de firmar.
Solicitud de financiación
Solicite el estudio de su operación
Estudio sin compromiso · respuesta en 24-48 h
1Importe
2Garantía
3Datos
¿Qué importe necesita?
El importe mínimo es de 15.000 €. No gestionamos microcréditos.
Importe mínimo de operación: 15.000 €.
¿Dispone de un inmueble para aportar como garantía?
Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».
Elija una opción para continuar.
Indique el valor estimado del inmueble.
Indique las cargas actuales (escriba 0 si no tiene).
Sus datos de contacto
Indíquenos su nombre.
Necesitamos un teléfono de contacto.
Indique un email válido.
Debe aceptar la política de privacidad.
Gracias. Hemos recibido su solicitud
Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.
Qué ocurre después y cuándo le contactamos
1
Le llamamosRevisamos su solicitud y le llamamos.
2
Su fecha límiteRevisamos con usted la fecha que debe cumplir.
3
Preaprobación por escritoSabrá si llegamos a tiempo y con qué importe.
¿La fecha aprieta?Llame al 93 242 69 55, de lunes a viernes de 9 a 14 h y de 15 a 18 h, con el documento que fija su plazo.
REQUISITOS Y DOCUMENTACIÓN
Requisitos y documentación para que una operación urgente llegue a tiempo
Primero comprobamos si su fecha es compatible con los plazos del régimen aplicable. Después, la garantía y los ingresos. Consulte el detalle por perfil en requisitos de los préstamos de capital privado.
Requisitos
Qué comprobamos
01La fecha real, restando el día de hoy
Sociedad: 7-10 días hábiles con la documentación completa; consumidor: entre 15 y 20 días, con tasación, FEIN y reflexión. Si no hay tiempo suficiente, se lo decimos en la llamada.
02Un inmueble con margen
Suyo o de un familiar como hipotecante no deudor: la deuda que apremia, las cargas y los gastos caben en el máximo sobre la tasación (hipotecas de capital privado).
03Una cuota que cabe
La nueva cuota, sumada a las que mantenga, no supera el 40 % de sus ingresos justificados.
Lo que no hace falta
Avalista con nómina: responde el inmueble, no un tercero con sueldo.
Adelantar dinero para priorizar el expediente: no hay comisión por urgencia.
Un historial limpio: un fichero se estudia con el origen de la deuda.
Documentación
Enviar la documentación completa evita retrasos. Le indicamos qué necesitamos hoy y qué puede aportar durante el estudio; tiene la lista por perfil en la guía de préstamos de capital privado.
Hoy, para arrancar
DNI o NIE de cada titular y de quien aporte el inmueble.
Nota simple del inmueble, aunque tenga unos meses.
Justificante de ingresos: nómina, pensión, alquileres o modelos 130/303.
El documento que fija su fecha: decreto de subasta, arras, carta de vencimiento o apremio.
Durante el estudio, sin frenar el calendario
Escritura del inmueble y nota simple actualizada, que pedimos al Registro.
Certificado de deuda del banco, si hay hipoteca, a la fecha de firma.
Certificado de la deuda del fichero, si figura en ASNEF o RAI.
Último recibo de cada préstamo vigente, para calcular qué cuota puede pagar.
Si firma una sociedad: escrituras, CIF, cuentas depositadas y balance provisional.
Con el documento que fija el plazo, la nota simple y los ingresos comprobamos si podemos llegar a tiempo. Pedimos certificados y poderes el primer día. Consulte qué revisamos antes de firmar en el protocolo de firma.
DEVOLUCIÓN
Cómo se devuelve un préstamo urgente de capital privado
La urgencia cambia el calendario de la firma, no la forma de devolver. Depende de quién firma.
Si firma un particular: cuota constante hasta 20 años
Que sea urgente no le obliga a devolverlo en poco tiempo: elegimos un plazo con el que la cuota no supere el 40 % de sus ingresos. Tipo fijo, FEIN y 10 días de reflexión (14 en Cataluña).
Si firma una sociedad: cuota o capital al vencimiento
Hasta 10 años por debajo de 1 M€ (15 por debajo de 500.000 €); a partir de 1 M€, intereses mensuales y capital al final, 24-36 meses con una salida documentada.
Oferta vinculante y firma en 7-10 días; no computa en CIRBE.
Cancelación anticipada desde el 0 %
Resuelta la urgencia, puede devolver todo o parte: al vender, al refinanciar con el banco o cuando cobre lo que esperaba. La comisión, si existe, consta en la FEIN o en la oferta.
PLAZOS Y FASES
Cómo solicitar capital privado urgente: pasos, plazos y qué acelera el expediente
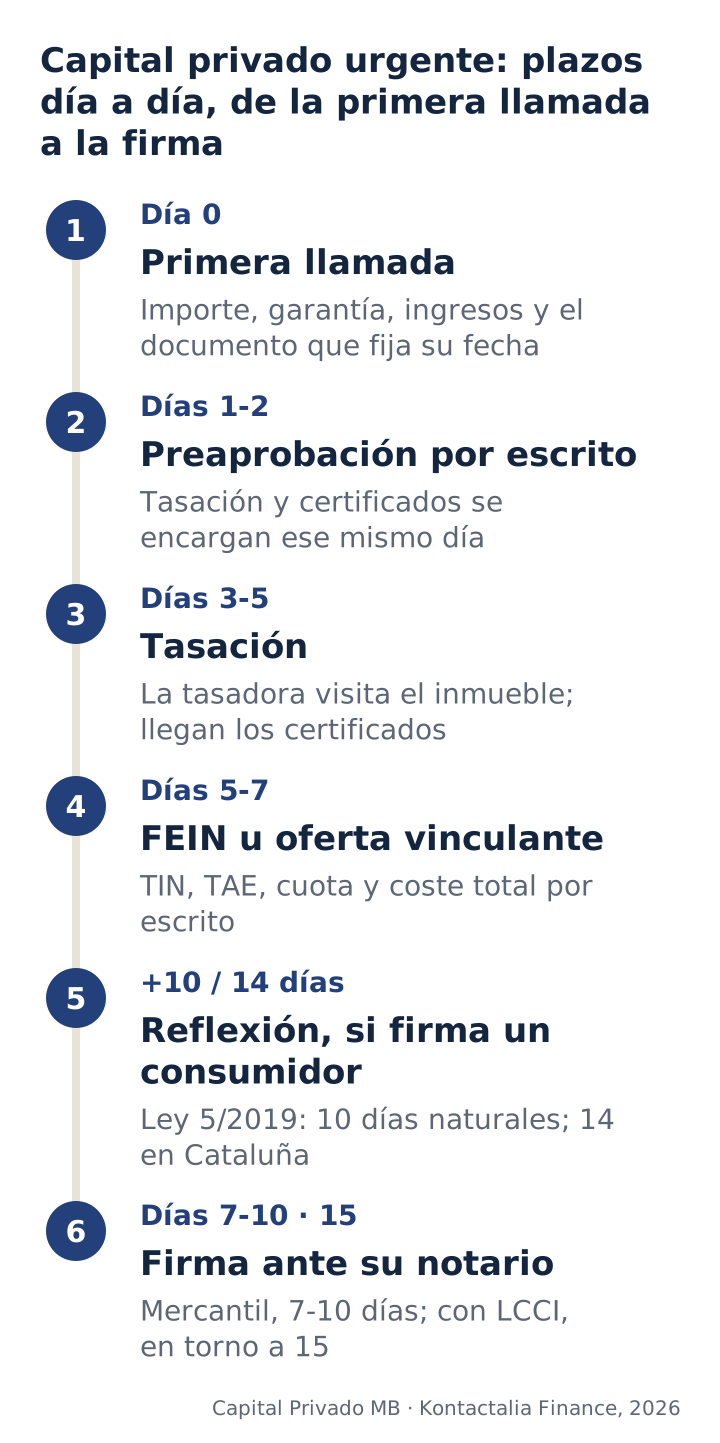
Cinco pasos, con toda la documentación pedida el primer día:
1
Primera llamada
Día 0. Con importe, garantía, ingresos y finalidad le decimos si la operación es viable y qué documento acredita su fecha límite.
2
Envío de documentación
Día 1. Envíenos DNI, nota simple, ingresos y el documento con la fecha; pedimos los certificados ese día.
3
Estudio de solvencia y preaprobación
Días 1-2. Confirmamos por escrito si encaja y con qué importe; la tasación se encarga al momento.
4
Oferta por escrito
Días 3-7. Tramitamos tasación, certificados y FEIN (u oferta vinculante, si firma su sociedad) con cuota y coste total.
5
Firma ante el notario que usted elija
Firma en torno a 7-10 días con la documentación completa; con LCCI, en torno a 15. Los acreedores cobran desde la notaría.
Los seis hitos de una operación urgente: la preaprobación llega en 24-48 horas y la tasación y los certificados se encargan ese día; cuando firma una sociedad, la firma se sitúa en 7-10 días; cuando firma un consumidor, la reflexión de la Ley 5/2019 lleva la firma a en torno a 15 días. Fuente: Capital Privado MB · Kontactalia Finance, 2026.
Fechas que absorbe una operación urgente y fechas que no
Puede atender un vencimiento pagando la deuda a tiempo; una vez dictado el decreto de adjudicación, ya no cabe esta solución.
Urgencias que atendemos con más frecuencia, el documento que fija la fecha y el plazo mínimo que necesitamos para firmar con la documentación completa.
Necesidad
Documento que fija la fecha
Plazo mínimo viable
Subasta señalada sobre su inmueble
Decreto de subasta y anuncio en el portal del BOE (20 días naturales de pujas)
Entre 15 y 20 días si firma un particular; 7-10 días si firma una sociedad. Después del decreto de adjudicación, ya no
Arras que vencen para comprar otro inmueble
Contrato de arras: la fecha pactada para la escritura de compraventa
Entre 15 y 20 días con LCCI; si no llega, se negocia una prórroga de las arras con el vendedor
Impuesto con plazo: Sucesiones, IVA o IRPF
El propio vencimiento: seis meses desde el fallecimiento en Sucesiones; el día 20 del mes siguiente en IVA
Entre 15 y 20 días; en Sucesiones, la prórroga del impuesto amplía el margen
Pagaré devuelto o requerimiento de Hacienda a la sociedad
Declaración de impago del banco o providencia de apremio, con la fecha límite de ingreso
7-10 días, en régimen mercantil, con las cuentas y la tasación listas
Vencimiento de un préstamo o de un puente que el banco no renueva
La escritura del préstamo y la carta de vencimiento de la entidad
Entre 15 y 20 días con LCCI; 7-10 días si la titular es una sociedad
Lo que se acelera: la primera respuesta y la preaprobación, sin comité; tasación y certificados el primer día y en paralelo; la agenda del notario; todo el tramo si firma una sociedad. Lo que no: la visita de la tasadora, el certificado del acreedor, el juzgado o la Administración y la reflexión de la LCCI.
Retrasos frecuentes: un titular ausente (poder notarial pedido el primer día), cargas detectadas en la nota simple que no se habían previsto, una tasación baja y una cuenta embargada (se paga directamente al acreedor desde la notaría). En los préstamos hipotecarios urgentes de capital privado, trabajamos para cumplir su fecha límite; el dinero no llega en minutos. Para importes pequeños de particulares, consulte dinero urgente en Prestamistas.es.
Calcule la cuota o cuéntenos qué documento fija su fecha límite
La calculadora da la cuota al instante; con el formulario le llamamos en menos de 24 horas y comprobamos si podemos llegar a su fecha límite, sin compromiso.
Un particular y una sociedad con fecha: lo que cambia es el calendario.
Ejemplo 1Málaga · un autónomo con una liquidación de Hacienda a 26 días del apremio
Garantía: vivienda tasada en 260.000 € con hipoteca pendiente de 38.000 €.
Cifras: préstamo de 90.000 € (34,6 %) a 15 años, TIN 10,5 %: cancela la hipoteca y una liquidación del IRPF sin aplazamiento (50.000 € en total) y deja 40.000 € de liquidez con los gastos incluidos.
Dificultad: recargo de apremio a 26 días y un banco que no llegaba.
Solución: preaprobación en 48 h, tasación al cuarto día, FEIN con reflexión y firma el día 22, con pago a Hacienda desde la notaría.
Resultado: deuda saldada sin recargo y un único préstamo con cuota dentro del 40 % de los modelos 130.
Ejemplo 2Valladolid · un pagaré devuelto y Hacienda en dos semanas
Garantía: nave de la sociedad en un polígono de la provincia, tasada en 320.000 €, libre de cargas.
Cifras: préstamo mercantil de 120.000 € (37,5 %, dentro del 50 % de las empresas) a 5 años, TIN 11,5 %, con oferta vinculante y sin LCCI.
Dificultad: un pagaré devuelto de 46.000 € y un requerimiento de Hacienda con fecha límite en dos semanas.
Solución: documentación completa el día 2, tasación el día 5 y firma el día 9 ante el notario del administrador.
Resultado: Hacienda y el tenedor del pagaré cobraron desde la notaría; el préstamo no computó en la CIRBE de la sociedad.
POR QUÉ CAPITAL PRIVADO MB
Por qué confiar su operación urgente a Capital Privado MB
Estructuramos financiación con garantía a través de nuestros fondos de deuda, family offices e inversores institucionales desde 2009. Una parte de las llamadas no termina en préstamo, y lo decimos en la primera conversación: si no encaja, le indicamos por dónde sí.
Conozca nuestra trayectoria en quiénes somos, al equipo que atiende el teléfono o escríbanos desde contacto.
Empresa inscrita en el Banco de España y en el REEIF
Kontactalia Finance, S.L., titular de Capital Privado MB; verificable en cada organismo:
Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · n.º D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoREEIF · n.º 439/2013Registro Estatal de Empresas de Concesión de Créditos Hipotecarios e Intermediación Financiera · Ley 2/2009
Urgencia de un particular y urgencia de una empresa: plazos distintos
Los plazos y el importe máximo dependen de quién firme y para qué necesite el dinero. Consulte qué cambia y cómo puede agilizar el expediente.
Operación urgente según quién firma: techo sobre la tasación, régimen y calendario, documentación del día 1, qué acelera, plazo, CIRBE y gastos.
Qué cambia
Particular (Ley 5/2019)
Empresa (régimen mercantil)
Techo del préstamo
Hasta el 40 % del valor de tasación, cancelando las cargas previas
Hasta el 50 % del valor de tasación, si firma la sociedad
Régimen y calendario
Ley 5/2019 (LCCI): FEIN, reflexión de 10 días (14 en Cataluña) y firma en torno a 15 días
Mercantil, sin FEIN: oferta vinculante y firma en 7-10 días
Documentación del día 1
DNI, nota simple, el documento que fija la fecha y justificante de ingresos
Escrituras y poderes, CIF, cuentas anuales, modelo 200, nota simple y el documento con la fecha
Qué acelera
Nota simple e ingresos justificados el día de la llamada; notario elegido en la primera semana
Cuentas y modelo 200 presentados; administrador con poderes bastantes para firmar
Plazo de devolución
Hasta 20 años
Hasta 10 años por debajo de 1 M€ (15 por debajo de 500.000 €); a partir de 1 M€, 24-36 meses, 48 como máximo
CIRBE
El préstamo computa
No computa en la CIRBE de la sociedad
Gastos
Incluidos en el préstamo, liquidados en la notaría
A cargo de la sociedad; condiciones personalizadas
Si el pago es de su empresa (un pagaré, Hacienda, un proveedor), consulte las condiciones de financiación urgente para empresas. La financiación privada urgente depende de quién firma y para qué, no de quién es la deuda. Si la deuda es de la sociedad y el inmueble de un socio, o al revés, le aclaramos el régimen en la llamada.
¿Hablamos de su caso? Calcule su cuota o envíenos la solicitud.
Cuándo le conviene una operación urgente y cuándo no
Le conviene si puede cumplir los plazos legales y resolver el pago compensa el coste; si no puede devolver el préstamo o el banco llega a tiempo, conviene valorar otras opciones.
Le conviene si
Su fecha es compatible con los plazos legales y el inmueble tiene margen para cancelar lo que apremia.
Lo que resuelve tiene valor: conservar la vivienda, no perder unas arras o evitar un recargo compensa el coste.
Firma su sociedad y el pago es de la empresa: el régimen mercantil acorta el calendario.
No le conviene si
La fecha es materialmente imposible, como una subasta pasado mañana. Alternativa: pida un aplazamiento o consigne una parte.
No puede pagar la cuota ni cancelando todas las deudas: el préstamo solo aplaza el problema. Alternativa: vender con un anticipo.
Puede esperar al banco y su oferta le encaja. Alternativa: el banco, que cuesta menos.
Preguntas frecuentes sobre el capital privado urgente
Lo que conviene saber
¿Cuál es la forma más rápida de conseguir liquidez con un inmueble como garantía?
La forma más rápida es un préstamo con garantía hipotecaria de capital privado: primera respuesta en menos de 24 horas, preaprobación en 24-48 h y firma ante notario en 7-10 días cuando la operación es mercantil; si firma un particular, el plazo legal es algo mayor. Vender el inmueble o esperar la aprobación de un banco suele llevar meses. Lo que más acelera la liquidez urgente es enviar desde el primer día la nota simple y la deuda que hay que pagar.
¿Es posible obtener financiación en una semana para pagar una deuda que vence?
Obtener financiación en una semana es posible en una operación mercantil: si firma una empresa y la documentación está completa, la notaría puede llegar unos 7 días después de la preaprobación. Si firma un particular, la Ley 5/2019 impone un periodo de reflexión que sitúa la firma en torno a 15 días. Por eso conviene empezar en cuanto conozca la fecha de vencimiento y, mientras tanto, pedir unos días al acreedor.
¿Se puede pedir un aplazamiento al acreedor mientras se tramita la financiación urgente?
Puede y debe pedirlo: muchos acreedores conceden unos días si ven una financiación en marcha con fecha de firma. Ante Hacienda, una solicitud de aplazamiento presentada en periodo voluntario impide que se inicie el periodo ejecutivo mientras se resuelve, conforme al artículo 65 de la Ley General Tributaria. Con un juzgado o un banco, la preaprobación y la fecha de notaría son su mejor argumento.
¿Qué señales de estafa debo vigilar cuando necesito dinero con urgencia?
La señal más clara de estafa es que le pidan dinero por adelantado para «gestionar» o «asegurar» el préstamo antes de firmar. Desconfíe también de quien promete una aprobación inmediata sea cual sea su situación, presiona para decidir hoy, pide transferencias a cuentas personales o no aparece en ningún registro oficial. Una financiación seria se firma ante notario y sus gastos se liquidan ese día. Nosotros no cobramos nada por adelantado.
¿Cómo evitar que la urgencia me lleve a aceptar condiciones abusivas en un préstamo?
La mejor protección es exigir todas las condiciones por escrito y compararlas antes de la notaría, por poco tiempo que haya. Revise la TAE y no solo el TIN, el interés de demora, la compensación por cancelación anticipada y las causas de vencimiento anticipado. Si firma como particular, la FEIN y el acta notarial previa existen precisamente para eso. Elija usted el notario y pregúntele cualquier cláusula que no entienda.
Cómo lo hacemos en Capital Privado MB
¿Se pueden saltar los días de reflexión de la FEIN si mi operación es urgente?
Los días de reflexión no se pueden saltar: cuando firma una persona física con garantía residencial, la Ley 5/2019 exige entregar la FEIN con 10 días naturales de antelación, 14 en Cataluña, aunque la operación sea urgente. Lo que sí hacemos es comprimir el resto del calendario, con tasación y documentación en paralelo, para que la FEIN salga cuanto antes. En una operación íntegramente mercantil no hay FEIN y la firma llega antes.
¿Cuándo sabré si la operación urgente es viable desde que envío la nota simple?
Con la nota simple y una idea clara de la deuda y de sus ingresos, le damos una primera respuesta en menos de 24 horas y la preaprobación en 24-48 h. Esa primera lectura comprueba titularidad, cargas y encaje del importe con el valor del inmueble. La aprobación definitiva llega con la tasación homologada y la documentación completa, que tramitamos en paralelo para no perder días.
¿Pueden pagar directamente al acreedor en la notaría el mismo día de la firma?
El pago al acreedor se hace en la propia notaría, el mismo día de la firma: se retiene del préstamo el importe exacto del certificado de deuda y se abona por transferencia o cheque bancario a Hacienda, al banco o al juzgado. El acreedor emite la carta de pago y usted recibe el neto restante. Es el mismo mecanismo que usamos para cancelar embargos y parar subastas.
¿Pueden atender una operación urgente sobre un inmueble situado en cualquier provincia?
Atendemos operaciones urgentes sobre inmuebles de cualquier provincia de España desde nuestra sede en Barcelona, sin oficinas locales. Todo el estudio se hace a distancia: documentación por correo electrónico, tasación por una sociedad homologada que visita el inmueble y firma ante el notario que usted elija, cerca de su domicilio. La ubicación no alarga el plazo; lo que lo marca es tener la documentación completa.
¿Estudian operaciones urgentes de importe pequeño o solo a partir de cierta cantidad?
Estudiamos operaciones urgentes desde 15.000 €, con el mismo calendario que una de mayor importe. Un pagaré devuelto, una liquidación de Hacienda o unas cuotas atrasadas pueden resolverse con una operación pequeña, siempre con un inmueble como garantía. Lo que limita el importe es el valor de esa garantía: hasta el 40 % de la tasación si firma un particular y hasta el 50 % si firma una empresa. Las condiciones son las de cualquier préstamo de capital privado.
Conceptos que conviene conocer
¿Qué es una nota simple con cargas actualizada y por qué acelera el estudio?
La nota simple con cargas actualizada es el extracto del Registro de la Propiedad que muestra hoy quién es el titular del inmueble, cómo se describe y qué hipotecas, embargos o anotaciones pesan sobre él. Se pide en línea y suele recibirse en pocas horas. Acelera el estudio porque permite saber al instante qué deudas hay que cancelar en la firma y cuánto margen queda sobre el valor del inmueble.
¿Qué diferencia hay entre firmar la escritura y disponer efectivamente del dinero?
Firmar la escritura formaliza el préstamo; disponer del dinero es el momento en que los fondos llegan a su cuenta o al acreedor al que se paga. En nuestras operaciones ambas cosas coinciden en la notaría: el importe se entrega en el acto, tras retener lo que corresponde a cada acreedor. Lo que puede variar es el abono: una transferencia ordinaria tarda unas horas, mientras que un cheque bancario se entrega en mano y se ingresa después.
¿Qué es un certificado de deuda actualizado y quién debe emitirlo antes de firmar?
El certificado de deuda actualizado es el documento en el que el acreedor indica el importe exacto que se le debe en una fecha concreta, con intereses, comisiones y costas. Lo emite cada acreedor: el banco de la hipoteca, la Agencia Tributaria, la Seguridad Social, el juzgado que tramita el embargo o la comunidad de propietarios. Debe estar referido al día de la firma, porque con él se retiene en la notaría la cantidad exacta que se paga a cada uno.
¿Qué diferencia hay entre preaprobación y aprobación definitiva de una operación de financiación?
La preaprobación es la conformidad inicial a la operación, basada en la nota simple, una valoración estimada del inmueble y la situación del cliente. La aprobación definitiva llega tras la tasación oficial conforme a la Orden ECO/805/2003, la verificación de toda la documentación y los controles de prevención del blanqueo de capitales. Si firma un particular, después se emite la FEIN, que vincula a quien presta durante su plazo de validez.
¿Cómo se calcula el día exacto en que vence un plazo administrativo o judicial?
En los plazos administrativos fijados en días se cuentan solo los hábiles, sin sábados, domingos ni festivos, desde el día siguiente a la notificación; los fijados en meses vencen el mismo día del mes final (artículo 30 de la Ley 39/2015). En los judiciales tampoco cuenta agosto, y el escrito puede presentarse hasta las 15:00 h del día hábil siguiente al vencimiento (artículo 135 de la LEC). Las deudas notificadas por Hacienda tienen fechas propias, del artículo 62 de la Ley General Tributaria.
¿Resueltas las dudas? Calcule su cuota o solicite el estudio.
Llevamos 17 años estructurando operaciones de capital privado con garantía y no prometemos plazos que la ley no permite. Kontactalia Finance, S.L. es una empresa inscrita en el Banco de España (D238) y en el REEIF (439/2013): quiénes somos.
Revisado por Alejandro Melero García, CEO de Kontactalia Finance, S.L. y asesor acreditado por EFPA España en crédito inmobiliario (LCCI). Actualizado el 12 de octubre de 2026.
CALCULE O SOLICITE
Calcule su cuota o envíe la solicitud
Calcule la cuota orientativa o cuéntenos su fecha: sabrá en 24-48 horas si llega a tiempo.
Su capital privado urgente
Estimación orientativa al instante · TIN desde el 10 %
Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €
Cuota orientativa con sistema francés. El TIN parte del 10 % y depende de la garantía y del perfil de la operación; las condiciones definitivas se entregan por escrito antes de firmar.
Solicitud de financiación
Solicite el estudio de su operación
Estudio sin compromiso · respuesta en 24-48 h
1Importe
2Garantía
3Datos
¿Qué importe necesita?
El importe mínimo es de 15.000 €. No gestionamos microcréditos.
Importe mínimo de operación: 15.000 €.
¿Dispone de un inmueble para aportar como garantía?
Suyo o de un tercero que consienta aportarlo. Si su garantía es una licencia de taxi o de farmacia, indíquelo en «Finalidad».
Elija una opción para continuar.
Indique el valor estimado del inmueble.
Indique las cargas actuales (escriba 0 si no tiene).
Sus datos de contacto
Indíquenos su nombre.
Necesitamos un teléfono de contacto.
Indique un email válido.
Debe aceptar la política de privacidad.
Gracias. Hemos recibido su solicitud
Un asesor revisa su caso y le contacta en 24-48 h para explicarle si encaja y cómo, sin compromiso.
Qué ocurre después y cuándo le contactamos
1
Le llamamosRevisamos su solicitud y le llamamos.
2
Su fecha límiteRevisamos con usted la fecha que debe cumplir.
3
Preaprobación por escritoSabrá si llegamos a tiempo y con qué importe.
¿La fecha aprieta?Llame al 93 242 69 55, de lunes a viernes de 9 a 14 h y de 15 a 18 h, con el documento que fija su plazo.
* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tiene, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.