Si firmaste como avalista y ahora quieres salir de esa obligación, necesitas un plan claro y realista.
En Capital Privado MB tratamos a diario operaciones con avales y vemos un patrón: cuando se reordena el riesgo y se documenta bien, la liberación del avalista es posible en muchos casos.
Qué significa ser avalista en un préstamo
Ser avalista no es “ayudar de palabra”. Es asumir, frente al acreedor, que responderás con tu patrimonio si el deudor principal no paga. Eso puede traducirse en reclamaciones directas, embargos o aparición en ficheros de morosidad. Además, mientras el aval esté vigente, tu capacidad de endeudamiento baja, porque los bancos computan esa deuda como riesgo potencial.
El alcance del aval depende del contrato. Si es solidario, la entidad puede reclamarte el 100% sin ir antes contra el deudor; si es mancomunado, se responde por cuotas. Este matiz técnico condiciona por completo la estrategia de salida, así que conviene identificarlo desde el principio.
Riesgos y obligaciones legales del avalista
Más allá del impago, hay riesgos silenciosos: limitación para nuevas operaciones, empeoramiento del score crediticio y tensiones familiares o societarias. Cambios vitales (divorcio, separación de bienes, relevo en la empresa) no extinguen el aval automáticamente; solo una modificación aceptada por el banco lo hace.
En Capital Privado MB solemos empezar por una “radiografía de riesgo”: tipo de aval, alcance, deuda pendiente, ratio de esfuerzo y garantías reales. Con esa foto se decide si es viable pedir la liberación, sustituirte por otra persona o rediseñar la operación para que el banco se sienta cómodo sin ti.

¿Es posible dejar de ser avalista de un préstamo?
Condiciones legales que lo permiten
La ley permite modificar contratos por acuerdo de las partes. En la práctica, la liberación llega cuando el riesgo del banco baja por una o varias vías: amortización que reduce la deuda, mejora acreditada de ingresos/estabilidad del deudor, entrada de un nuevo avalista con solvencia suficiente o existencia de hitos de salida pactados (al alcanzar cierto LTV o porcentaje de capital amortizado).
Desde nuestra experiencia, funciona un enfoque técnico: presentar un test de riesgo actualizado (ingresos, historial de pago, tasación/valor de garantías y proyecciones). Si los números sostienen que “ya no hace falta” el aval, el banco tiene base para aceptar.
Limitaciones que establece el contrato
Algunos contratos incluyen cláusulas de irrevocabilidad o cubren prórrogas y ampliaciones. También es frecuente que el aval sea global (garantiza modificaciones futuras del préstamo) si así se firmó. Que no haya cláusula de liberación automática no impide negociar, pero te obligará a aportar mejoras objetivas del riesgo.
Un detalle poco visible: a veces el freno no es jurídico, sino de política interna de riesgos. Por eso, además de pedir, hay que ofrecer alternativas (amortizar, sustituir, añadir garantía real, ajustar cuota).
Diferencias entre préstamos personales e hipotecarios
En préstamos personales, el aval suele ser la garantía clave y su liberación exige demostrar que el deudor “camina solo”. En hipotecarios, el inmueble ya respalda la deuda, pero se pide aval para perfiles ajustados (ingresos, antigüedad laboral, ratio). La salida, en hipoteca, suele formalizarse por novación en escritura y, en su caso, inscripción registral.
En personales, a veces la entidad acepta acuerdo privado; aun así, recomendamos formalizar por escrito y con precisión el alcance de la liberación para evitar dudas futuras.
Opciones para dejar de ser avalista de un préstamo
Cancelación total de la deuda pendiente
La vía más directa: si se cancela el préstamo, se extingue el aval. Puede lograrse con ahorro, subrogación por otra entidad o venta del bien. Su principal contra es el coste (comisiones, impuestos, plusvalías), por lo que conviene calcular la TAE real “antes y después” y no decidir solo por impulso.
Cuando la operación es viable pero el tiempo apremia, en Capital Privado MB hemos estructurado capital privado puente para cancelar de inmediato y, después, refinanciar sin aval cuando el perfil ya encaja.
Sustitución del avalista por otra persona
El banco puede aceptar un nuevo avalista con solvencia igual o superior. Es habitual en divorcios, relevos empresariales o cambios familiares. Claves de éxito: historial de pago limpio, candidato bancable y, si es posible, amortización parcial que mejore ratios.
La sustitución suele ir acompañada de documentación del nuevo garante (ingresos, patrimonio, deudas, CIRBE) y, a veces, de una reconfiguración de cuotas/plazo para que el riesgo resultante sea menor.
Renegociación con la entidad bancaria
Ajustar plazo, cuota, carencia o tipo puede bajar el riesgo hasta hacer prescindible el aval. Aquí importa el relato financiero: plan de pagos creíble y documentado, no una petición genérica. La entidad necesita ver cómo se reduce la probabilidad de impago.
En nuestra práctica funciona presentar un informe de viabilidad con escenarios (base, optimista y conservador) que traduzca números en decisiones. Cuando el ajuste “cuadra” el riesgo, la liberación llega.
Novación del contrato de préstamo
La novación es el instrumento formal para cambiar garantías, deudores y avalistas. Implica costes (notaría, registro, gestoría, posible comisión), pero ofrece seguridad jurídica. Es la vía estándar en hipotecas y frecuente en personales bien bancarizados.
Extinción por cumplimiento o prescripción
Si la deuda se paga conforme al contrato, el aval se extingue con el último recibo o cancelación registral, según el caso. También puede operar la prescripción de acciones de reclamación en determinados plazos.
Estos supuestos requieren revisión jurídica del expediente (fechas de vencimiento, interrupciones, reconocimientos). Un cómputo erróneo puede hacerte perder una defensa válida.
Procedimiento paso a paso para dejar de ser avalista
1. Revisar el contrato y las garantías
Reúne contrato, anexos y pólizas. Identifica: tipo de aval, alcance (solidario o mancomunado), si cubre ampliaciones o prórrogas y si existen hitos de liberación por amortización o LTV. Sin ese mapa, cualquier negociación va a ciegas.
En Capital Privado MB usamos una checklist breve (tipo de aval, deuda/valor, ratio de esfuerzo, seguros, prórrogas) para decidir la vía con mayor probabilidad de éxito.
2. Negociar con el banco con propuesta cerrada
Contacta por escrito y plantea una propuesta concreta: por qué el aval ya no es necesario y qué aportas para reducir riesgo (amortización parcial, nuevo avalista, garantía real, ajuste de cuota). Evita el “quiero quitar el aval” sin más.
Pide respuesta motivada por escrito. Si hay negativa, te servirá para mejorar la propuesta o valorar alternativas (sustitución, refinanciación externa, venta).
3. Preparar la documentación que te piden
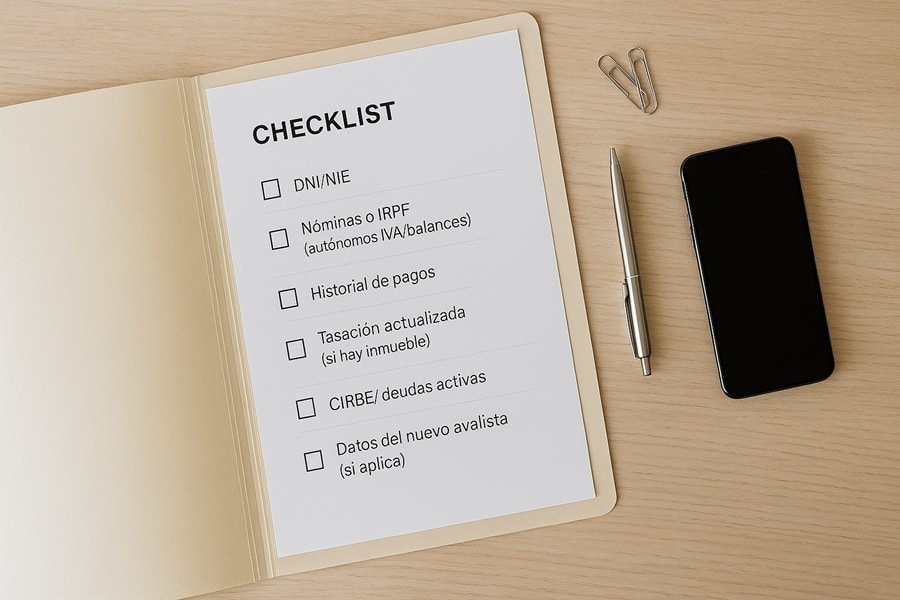
Deudor: ingresos (nóminas, IRPF o IVA/balances), histórico de pago, deudas activas y, si hay inmuebles, tasación actualizada. Nuevo avalista (si lo hay): identidad, ingresos, patrimonio, deudas y declaración de riesgos. Todo con copias legibles y consistentes.
Si además te planteas pedir financiación paralela, te ayudará leer pedir un préstamo siendo avalista para entender límites y alternativas antes de presentar el dossier.
4. Formalizar por escrito la liberación
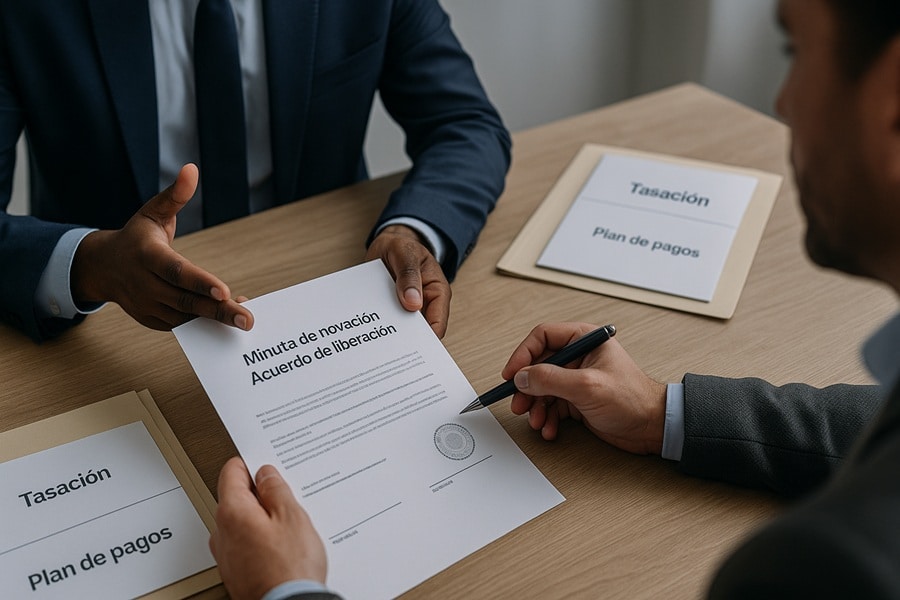
Si la entidad acepta, solicitará firmar novación o acuerdo de liberación. En hipotecas, lo normal es escritura pública e inscripción. Revisa que el texto refleje la liberación total y que no se mantengan responsabilidades residuales.
Guarda la escritura, el justificante de inscripción (si procede) y un certificado de que ya no figuran garantías a tu nombre. Evita confiar en “consta en sistema” sin soporte documental.
Casos especiales en la liberación del avalista
Avalista en préstamos hipotecarios
Lo que más convence a los bancos: amortizar capital, mejorar ingresos estables y una tasación al alza que baje el LTV. Con esa combinación, la liberación del avalista suele ser una cuestión de trámite y costes, no de principio.
En Capital Privado MB hemos visto aceptaciones rápidas cuando se aportan dos mejoras a la vez (amortizar + estabilidad laboral). La matemática manda.
Avalista en préstamos de empresa o autónomos
En pymes y autónomos, el aval personal cubre el riesgo de la actividad. Para salir, ayudan un EBITDA en recuperación, contratos firmes y reducción del pasivo corriente. También alivia sustituir pólizas caras por financiación ordenada.
Diseñamos a menudo operaciones puente para cancelar líneas tensas y renegociar sin aval cuando la empresa ya ha corregido su perfil de riesgo.
Avales solidarios frente a mancomunados
Si tu aval es solidario, la exigencia de solvencia para liberarte será mayor (o necesitarás garantías alternativas). En mancomunados, a veces basta redistribuir cuotas o sustitución parcial como paso intermedio.
Identificar bien el tipo de aval evita expectativas irreales y acelera la negociación correcta.
Alternativas si no puedes dejar de ser avalista
Reclamación por abuso o falta de información
Si hubo desequilibrio o falta de transparencia al firmar, cabe impugnar la garantía. No es automático: necesitarás pruebas (ofertas, emails, testigos) y asesoramiento jurídico especializado.
En paralelo, conviene reducir exposición financiera (venta, amortización, refinanciación) para evitar daños mientras se resuelve el conflicto.
Acción de repetición contra el deudor
Si terminas pagando como avalista, puedes reclamar lo abonado al deudor principal, con intereses y gastos. Documenta cada pago y requerimiento desde el primer día.
Un reconocimiento de deuda firmado y un calendario realista ahorran litigios innecesarios.
Venta del bien o mejora de condiciones
Cuando la cuota asfixia y la liberación no llega, vender a tiempo o ajustar plazos/cuotas puede ser la defensa más eficaz. Mejor una decisión fría hoy que un impago mañana.
Negocia hitos objetivos (LTV, meses sin incidencias) para reducir progresivamente el aval si la salida total aún no es posible.
Preguntas frecuentes
¿Puedo dejar de ser avalista si el préstamo sigue vigente?
Sí, si la entidad acepta una novación, la sustitución del avalista o mejoras que reduzcan el riesgo. Debe quedar por escrito. Si te niegan, pide la motivación: te ayudará a rearmar la propuesta.
Sin aceptación expresa o cancelación total, la garantía sigue viva.
¿Qué pasa si el deudor principal no paga?
Según el contrato, pueden reclamarte. Por eso es clave anticiparse: renegociar, aportar garantías o vender activos antes de entrar en mora.
Cuando falta liquidez puntual, una solución puente evita el impago mientras cierras la reestructuración.
¿Se puede renunciar al aval en cualquier momento?
No de forma unilateral. Necesitas acuerdo con el acreedor o cumplir condiciones pactadas (hitos de liberación). Evita promesas verbales: sin documento, no hay liberación.
¿Diferencia entre avalista y fiador solidario?
El fiador solidario responde como si fuera el deudor (reclamo directo por el 100%). El aval mancomunado reparte la responsabilidad por cuotas. Identificar tu figura es el primer paso para escoger la vía adecuada.
Soy Alejandro Melero García, CEO de Capital Privado MB, una empresa de capital privado con más de 15 años de experiencia en el sector. Mi misión es proporcionar financiación flexible a empresas y particulares que buscan soluciones rápidas y seguras, sin depender de las restricciones del sistema bancario tradicional.
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García